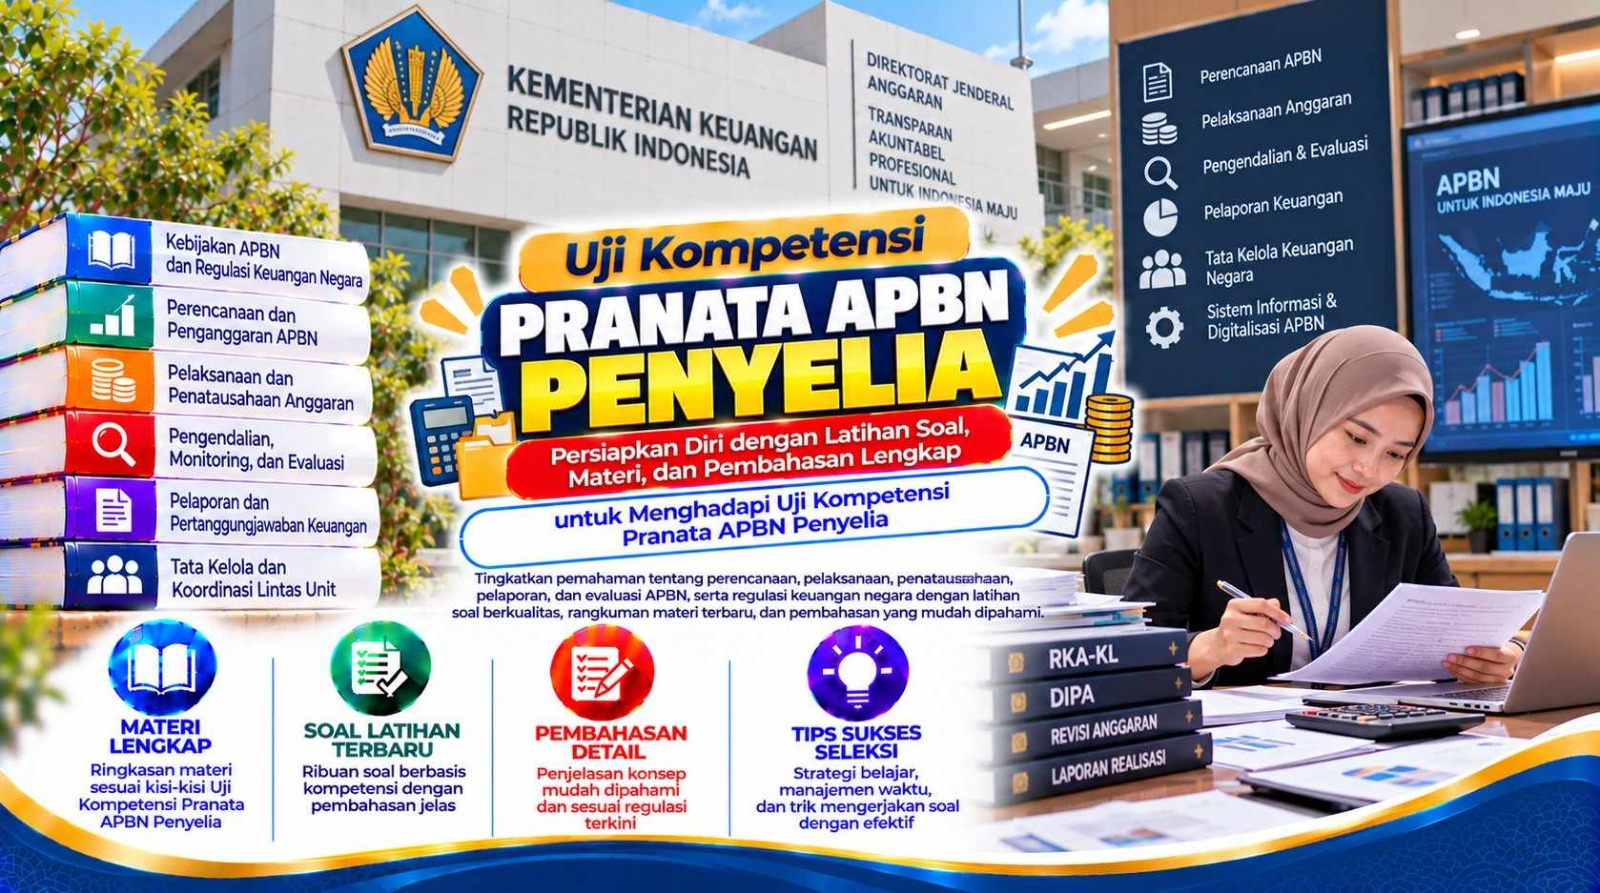
Uji Kompetensi Pranata APBN Penyelia menjadi tahapan penting untuk mengukur kemampuan pejabat fungsional dalam pengelolaan anggaran, pelaksanaan APBN, penatausahaan, pertanggungjawaban, hingga pengendalian administrasi keuangan negara.
Agar persiapan lebih terarah, Anda perlu memahami materi inti sekaligus membiasakan diri dengan pola soal CAT berbasis analisis dan studi kasus. Artikel ini menyajikan 45+ Soal Uji Kompetensi Pranata APBN Penyelia lengkap dengan kunci jawaban dan pembahasan sebagai bahan latihan sebelum mengikuti ujian.
Mengenal Uji Kompetensi Pranata APBN Penyelia
Uji Kompetensi Pranata APBN Penyelia bertujuan menilai kemampuan pejabat fungsional dalam menjalankan tugas pengelolaan keuangan negara secara tertib, akuntabel, dan sesuai ketentuan.
Kompetensi yang perlu dikuasai umumnya mencakup:
- Perencanaan dan pelaksanaan anggaran.
- Pengelolaan dokumen pelaksanaan anggaran.
- Penatausahaan penerimaan dan belanja negara.
- Pengujian tagihan dan administrasi pembayaran.
- Pengelolaan UP, TUP, dan pertanggungjawaban bendahara.
- Rekonsiliasi dan penyusunan laporan keuangan.
- Pengendalian serta monitoring pelaksanaan anggaran.
- Penerapan regulasi dan tata kelola APBN.
- Penyelesaian permasalahan administrasi keuangan.
- Akuntabilitas dan kepatuhan dalam pengelolaan anggaran.
Materi dan Kisi-Kisi Uji Kompetensi Pranata APBN Penyelia
Pada Uji Kompetensi Pranata APBN Penyelia, materi umumnya berfokus pada kemampuan teknis pengelolaan APBN sekaligus kemampuan menganalisis permasalahan administrasi keuangan negara.
Beberapa kisi-kisi yang perlu dipelajari antara lain:
- Siklus perencanaan dan pelaksanaan APBN.
- Dokumen pelaksanaan anggaran dan revisi anggaran.
- Pengujian tagihan serta proses pembayaran.
- Pengelolaan UP, TUP, dan mekanisme pembayaran langsung.
- Penatausahaan penerimaan dan belanja negara.
- Pertanggungjawaban bendahara.
- Rekonsiliasi transaksi keuangan.
- Penyusunan dan analisis laporan keuangan.
- Monitoring serta evaluasi pelaksanaan anggaran.
- Pengendalian kesalahan administrasi dan kepatuhan.
- Pengelolaan dokumen dan bukti transaksi.
- Penerapan prinsip akuntabilitas, efisiensi, dan transparansi.
Contoh Soal CAT Uji Kompetensi Pranata APBN Penyelia dan Pembahasan
Soal berikut disusun untuk melatih kemampuan analisis dalam pengelolaan APBN. Pada jenjang Penyelia, peserta perlu mampu mengenali risiko, menguji kelengkapan transaksi, menentukan tindakan korektif, dan menjaga kepatuhan serta akuntabilitas pengelolaan anggaran.
Soal 1
Satker menerima tagihan pembayaran atas pekerjaan yang secara fisik telah selesai. Namun dokumen berita acara serah terima belum ditandatangani oleh pejabat yang berwenang. Penyedia meminta pembayaran segera diproses karena kontrak akan berakhir. Tindakan yang paling tepat adalah ….
A. Memproses pembayaran karena pekerjaan secara fisik telah selesai
B. Memproses sebagian pembayaran sambil menunggu dokumen dilengkapi
C. Menunda proses pembayaran sampai bukti hak tagih dan dokumen pendukung memenuhi ketentuan
D. Meminta penyedia membuat surat pernyataan sebagai pengganti berita acara
E. Memproses pembayaran dengan persetujuan lisan pejabat berwenang
Jawaban: C
Pembahasan:
Penyelesaian fisik pekerjaan belum otomatis menjadi dasar pembayaran. Hak tagih harus didukung dokumen yang sah dan lengkap. Pada kondisi seperti ini, aspek kepatuhan administrasi dan pengujian hak tagih harus diselesaikan sebelum pembayaran diproses.
Soal 2
Realisasi anggaran suatu kegiatan baru mencapai 35 persen ketika tahun anggaran telah berjalan jauh. Setelah dianalisis, pagu tersedia dan kebutuhan kegiatan masih relevan, tetapi pengadaan terlambat karena dokumen persiapan tidak segera diselesaikan. Langkah Penyelia yang paling tepat adalah ….
A. Mempercepat seluruh pembayaran meskipun dokumen belum lengkap
B. Mengidentifikasi hambatan, menyusun rencana percepatan yang realistis, dan melakukan monitoring berkala
C. Mengajukan tambahan anggaran agar realisasi meningkat
D. Mengalihkan seluruh pagu ke kegiatan lain
E. Menunda kegiatan hingga akhir tahun agar proses administrasi lebih mudah
Jawaban: B
Pembahasan:
Rendahnya realisasi harus ditangani berdasarkan akar masalah. Percepatan tidak boleh mengorbankan kepatuhan. Penyelia perlu memastikan jadwal, dokumen, pengadaan, dan proses pembayaran dikendalikan secara terukur.
Soal 3
Bendahara Pengeluaran memiliki saldo UP yang cukup besar. Pada saat yang sama terdapat tagihan yang sebenarnya memenuhi karakteristik pembayaran langsung kepada pihak ketiga. Cara pembayaran paling tepat adalah ….
A. Menggunakan UP agar proses lebih cepat
B. Menggunakan UP karena dana sudah berada pada bendahara
C. Memecah tagihan agar dapat dibayar melalui UP
D. Menggunakan mekanisme pembayaran sesuai karakteristik transaksi dan tidak menjadikan besarnya saldo UP sebagai alasan pemilihan mekanisme
E. Menunggu saldo UP berkurang dahulu
Jawaban: D
Pembahasan:
Mekanisme pembayaran ditentukan berdasarkan sifat dan ketentuan transaksi, bukan berdasarkan ketersediaan saldo kas bendahara. Pemilihan mekanisme yang salah dapat meningkatkan risiko administrasi dan pengendalian.
Soal 4
Dalam pemeriksaan dokumen pertanggungjawaban ditemukan kuitansi bernilai Rp15 juta, sementara bukti pendukung hanya menunjukkan transaksi senilai Rp12 juta. Pihak pelaksana menyatakan selisih tersebut merupakan biaya tambahan yang tidak sempat didokumentasikan. Tindakan terbaik adalah ….
A. Mengakui seluruh nilai karena kegiatan telah selesai
B. Mengakui Rp12 juta dan meminta pertanggungjawaban yang sah atas selisih sebelum dapat dibebankan
C. Mengakui Rp15 juta karena terdapat kuitansi
D. Membagi selisih ke transaksi lain
E. Menunda pemeriksaan sampai akhir tahun
Jawaban: B
Pembahasan:
Pertanggungjawaban harus didukung bukti yang memadai. Nilai kuitansi saja tidak cukup apabila tidak konsisten dengan bukti transaksi lainnya.
Soal 5
Satker menerima alokasi anggaran untuk kegiatan baru. PPK ingin segera membuat komitmen karena khawatir waktu pelaksanaan terlalu pendek, tetapi akun belanja pada dokumen anggaran belum sesuai dengan sifat pengeluarannya. Langkah paling tepat adalah ….
A. Membuat komitmen terlebih dahulu lalu memperbaiki akun setelah pembayaran
B. Menggunakan akun yang tersedia karena pagunya mencukupi
C. Memastikan kesesuaian anggaran dan melakukan penyesuaian atau revisi yang diperlukan sebelum transaksi dibebankan
D. Menggunakan akun kegiatan lain sementara
E. Membebankan transaksi kepada UP
Jawaban: C
Pembahasan:
Ketersediaan pagu tidak cukup. Belanja harus dibebankan pada klasifikasi anggaran yang tepat agar pelaporan, akuntabilitas, dan pengendalian anggaran tetap benar.
Soal 6
Pada rekonsiliasi internal ditemukan realisasi belanja pada aplikasi keuangan berbeda dengan catatan unit pelaksana kegiatan. Penyelia sebaiknya terlebih dahulu ….
A. Mengubah data unit pelaksana agar sama dengan aplikasi
B. Menggunakan angka yang lebih besar
C. Menunggu rekonsiliasi periode berikutnya
D. Menelusuri sumber perbedaan hingga dokumen transaksi dan pencatatan sebelum melakukan koreksi
E. Menghapus transaksi yang berbeda
Jawaban: D
Pembahasan:
Perbedaan data harus ditelusuri sampai sumbernya. Koreksi tanpa mengetahui akar masalah berisiko menimbulkan kesalahan baru dan menurunkan keandalan laporan.
Soal 7
Bendahara menemukan transaksi pengeluaran telah dibukukan dua kali sehingga saldo pembukuan lebih kecil daripada saldo sebenarnya. Langkah yang tepat adalah ….
A. Menambahkan transaksi penerimaan fiktif agar saldo seimbang
B. Melakukan koreksi pembukuan berdasarkan bukti dan membuat jejak koreksi yang dapat ditelusuri
C. Menghapus seluruh transaksi pada hari tersebut
D. Membiarkan hingga pemeriksaan berikutnya
E. Mengubah saldo akhir tanpa mengubah transaksi
Jawaban: B
Pembahasan:
Kesalahan pembukuan harus diperbaiki melalui mekanisme koreksi yang dapat ditelusuri. Prinsip audit trail sangat penting dalam pengelolaan keuangan negara.
Soal 8
Menjelang akhir tahun, salah satu unit meminta agar belanja yang belum benar-benar terealisasi dicatat terlebih dahulu supaya capaian anggaran terlihat tinggi. Respons paling tepat adalah ….
A. Menyetujui jika kegiatan hampir selesai
B. Menyetujui sepanjang pagu tersedia
C. Menolak karena pencatatan harus mencerminkan transaksi dan hak/kewajiban yang sebenarnya
D. Mencatat separuh nilai terlebih dahulu
E. Memindahkan realisasi dari kegiatan lain
Jawaban: C
Pembahasan:
Realisasi anggaran tidak boleh direkayasa untuk meningkatkan persentase penyerapan. Akuntabilitas mengharuskan pencatatan menggambarkan kondisi sebenarnya.
Soal 9
Sebuah kegiatan memiliki sisa pagu cukup besar karena harga kontrak lebih rendah daripada perkiraan awal. Pengguna anggaran ingin menggunakan seluruh sisa pagu untuk membeli barang tambahan yang tidak direncanakan. Pertimbangan utama sebelum mengambil keputusan adalah ….
A. Sisa pagu harus selalu dihabiskan
B. Barang tambahan harus dibeli agar penyerapan tinggi
C. Kesesuaian kebutuhan, output, akun, kewenangan, dan ketentuan perubahan anggaran
D. Jumlah penyedia yang tersedia
E. Besarnya saldo kas bendahara
Jawaban: C
Pembahasan:
Efisiensi tidak berarti anggaran yang tersisa harus dihabiskan. Setiap penggunaan anggaran tetap harus terkait kebutuhan dan tujuan yang sah.
Soal 10
Dalam pengajuan pembayaran ditemukan nomor rekening penyedia berbeda dengan data kontrak. Penyedia menyatakan rekening lama sudah tidak aktif. Tindakan paling tepat adalah ….
A. Membayar ke rekening baru berdasarkan pesan penyedia
B. Membayar tunai melalui bendahara
C. Menggunakan rekening lama walaupun tidak aktif
D. Memastikan perubahan data rekening didukung dokumen sah dan telah diverifikasi sebelum pembayaran
E. Membatalkan kontrak secara otomatis
Jawaban: D
Pembahasan:
Perubahan rekening merupakan area berisiko tinggi terhadap kesalahan pembayaran dan fraud. Verifikasi formal harus dilakukan sebelum transaksi diteruskan.
Soal 11
TUP diberikan karena kebutuhan kegiatan mendesak dan tidak dapat dipenuhi dengan UP yang tersedia. Setelah kegiatan selesai, ternyata terdapat sisa dana yang tidak digunakan. Langkah yang tepat adalah ….
A. Menyimpan sisa untuk kegiatan berikutnya
B. Menggunakan sisa untuk belanja lain agar tidak perlu dikembalikan
C. Menyetorkan atau menyelesaikan sisa TUP sesuai ketentuan pertanggungjawaban yang berlaku
D. Memindahkan ke rekening pribadi bendahara
E. Menambahkan ke saldo UP tanpa pencatatan
Jawaban: C
Pembahasan:
TUP diberikan untuk kebutuhan tertentu dan harus dipertanggungjawabkan. Dana yang tidak digunakan tidak boleh dialihkan secara bebas.
Soal 12
Kegiatan perjalanan dinas telah dilakukan, tetapi salah satu pegawai tidak dapat menunjukkan bukti pendukung salah satu komponen biaya. Apa tindakan terbaik?
A. Membayar seluruh klaim karena perjalanan benar-benar terjadi
B. Meminta pertanggungjawaban sesuai bukti dan ketentuan yang berlaku terhadap masing-masing komponen
C. Membayar berdasarkan perkiraan biaya
D. Menggunakan bukti peserta lain
E. Mengganti dengan surat pernyataan tanpa pemeriksaan
Jawaban: B
Pembahasan:
Terjadinya perjalanan tidak otomatis membuktikan seluruh komponen biaya. Setiap pembayaran harus memiliki dasar dan bukti sesuai ketentuan.
Soal 13
Dalam pemeriksaan tagihan, volume pekerjaan pada berita acara tercatat 100 persen, tetapi laporan pengawasan menunjukkan satu komponen pekerjaan belum selesai. Penyelia harus ….
A. Menggunakan berita acara karena telah ditandatangani
B. Membayar penuh karena kontrak segera berakhir
C. Meminta klarifikasi dan memastikan prestasi pekerjaan yang sebenarnya sebelum pembayaran
D. Mengabaikan laporan pengawasan
E. Membayar 90 persen tanpa perhitungan
Jawaban: C
Pembahasan:
Perbedaan dokumen merupakan red flag. Penguji pembayaran perlu memastikan hak tagih benar-benar sesuai prestasi pekerjaan.
Soal 14
Seorang pegawai meminta tanggal kuitansi diubah agar transaksi dapat dimasukkan ke periode sebelumnya. Alasannya hanya karena administrasi terlambat. Sikap yang tepat adalah ….
A. Menyetujui jika tidak mengubah nilai
B. Menyetujui dengan paraf penyelia
C. Menolak perubahan dokumen yang tidak mencerminkan kejadian sebenarnya dan menyelesaikan administrasi sesuai kondisi faktual
D. Mengubah tanggal pada salinan saja
E. Membuat kuitansi baru
Jawaban: C
Pembahasan:
Dokumen keuangan harus menggambarkan fakta sebenarnya. Backdating dapat merusak integritas dokumen dan menimbulkan risiko pemeriksaan.
Soal 15
Realisasi anggaran tinggi, tetapi sebagian besar output kegiatan belum mencapai target. Kesimpulan paling tepat adalah ….
A. Kinerja tetap baik karena realisasi anggaran tinggi
B. Tidak perlu evaluasi karena dana sudah terserap
C. Efektivitas pelaksanaan perlu dievaluasi karena penyerapan anggaran tidak identik dengan pencapaian output
D. Target output harus diturunkan
E. Sisa anggaran harus segera dihabiskan
Jawaban: C
Pembahasan:
Kualitas pelaksanaan anggaran tidak hanya dinilai dari penyerapan. Hubungan antara dana yang digunakan dan output yang dihasilkan harus dianalisis.
Soal 16
Satker memiliki beberapa tagihan mendekati jatuh tempo. Penyelia diminta menentukan prioritas. Dasar prioritas yang paling tepat adalah ….
A. Tagihan dari penyedia yang paling sering bekerja sama
B. Nominal tagihan terbesar
C. Urutan berdasarkan risiko jatuh tempo, kelengkapan dokumen, kewajiban kontraktual, dan kesiapan pembayaran
D. Tagihan yang paling mudah diproses saja
E. Permintaan pimpinan tanpa melihat dokumen
Jawaban: C
Pembahasan:
Prioritas pembayaran harus objektif dan mempertimbangkan kepatuhan, risiko, serta kewajiban satker.
Soal 17
Dalam pemeriksaan kas, terdapat uang tunai fisik lebih besar daripada saldo pembukuan. Bendahara menjelaskan terdapat pengembalian belanja yang belum dicatat. Penyelia sebaiknya ….
A. Menganggap selisih sebagai keuntungan kas
B. Membagi selisih kepada petugas
C. Memastikan asal dana, bukti pengembalian, kemudian melakukan pencatatan dan penyelesaian sesuai ketentuan
D. Mengurangi uang tunai fisik
E. Mengabaikan karena kas justru lebih besar
Jawaban: C
Pembahasan:
Baik kekurangan maupun kelebihan kas harus dijelaskan. Selisih menunjukkan pembukuan belum mencerminkan kondisi kas sebenarnya.
Soal 18
Suatu transaksi telah dibayar, kemudian diketahui terdapat kelebihan pembayaran kepada penyedia. Tindakan paling tepat adalah ….
A. Menunggu penyedia mengembalikan dengan sukarela
B. Mengompensasikan diam-diam pada kontrak berikutnya
C. Mengidentifikasi nilai kelebihan, melakukan penagihan/pemulihan sesuai ketentuan, serta memperbaiki pencatatannya
D. Menutup transaksi karena sudah dibayar
E. Membebankan selisih pada bendahara
Jawaban: C
Pembahasan:
Kelebihan pembayaran merupakan hak negara yang harus dipulihkan dan dicatat secara tepat.
Soal 19
Dokumen pertanggungjawaban lengkap secara administratif, tetapi terdapat pola beberapa transaksi kepada penyedia yang sama dengan nilai selalu sedikit di bawah batas tertentu. Langkah Penyelia yang paling tepat adalah ….
A. Menyatakan transaksi aman karena dokumennya lengkap
B. Mengabaikan pola selama tidak ada temuan auditor
C. Melakukan analisis lebih lanjut terhadap substansi transaksi dan kemungkinan pemecahan transaksi
D. Menggabungkan seluruh transaksi dalam satu kuitansi
E. Meminta penyedia menurunkan nilai
Jawaban: C
Pembahasan:
Kelengkapan administratif tidak selalu menjamin kewajaran transaksi. Pola tertentu dapat menjadi indikator penghindaran prosedur atau pemecahan transaksi.
Soal 20
Ditemukan kesalahan kode akun pada transaksi yang sudah tercatat dan dilaporkan. Tindakan terbaik adalah ….
A. Membiarkan karena nilai total belanja tidak berubah
B. Memperbaiki menggunakan mekanisme koreksi yang sesuai agar klasifikasi laporan menjadi benar
C. Mengubah laporan secara manual tanpa jejak
D. Menghapus transaksi
E. Menambah transaksi baru dengan nilai yang sama
Jawaban: B
Pembahasan:
Kesalahan klasifikasi tetap memengaruhi kualitas laporan. Koreksi diperlukan agar belanja tercermin pada akun yang tepat.
Soal 21
Bendahara ingin menggunakan uang persediaan untuk membeli kebutuhan yang tidak memiliki alokasi pada dokumen anggaran, tetapi dianggap sangat mendesak. Langkah tepat adalah ….
A. Membayar karena kebutuhannya mendesak
B. Membayar terlebih dahulu lalu mencari akun setelahnya
C. Memastikan terlebih dahulu adanya dasar anggaran dan kewenangan sebelum melakukan pengeluaran
D. Menggunakan uang pribadi bendahara kemudian menggantinya
E. Membebankan kepada kegiatan yang memiliki sisa pagu
Jawaban: C
Pembahasan:
Kebutuhan mendesak tidak menghilangkan prinsip bahwa pengeluaran negara harus memiliki dasar anggaran dan kewenangan.
Soal 22
Penyelia menemukan pegawai yang sama melakukan persiapan dokumen, verifikasi, dan pencatatan transaksi tanpa pemeriksaan pihak lain. Risiko utama kondisi tersebut adalah ….
A. Proses menjadi terlalu cepat
B. Penggunaan aplikasi meningkat
C. Lemahnya segregasi tugas sehingga kesalahan atau penyimpangan lebih sulit terdeteksi
D. Anggaran otomatis bertambah
E. Rekonsiliasi tidak diperlukan
Jawaban: C
Pembahasan:
Pemisahan fungsi merupakan pengendalian internal penting. Konsentrasi proses pada satu orang meningkatkan risiko fraud dan kesalahan.
Soal 23
Suatu kontrak mengalami keterlambatan pelaksanaan karena kesalahan penyedia. PPK ingin tetap membayar penuh tanpa mempertimbangkan konsekuensi kontraktual agar hubungan tetap baik. Penyelia sebaiknya ….
A. Menyetujui karena hubungan dengan penyedia penting
B. Menilai pemenuhan kontrak dan menerapkan hak serta kewajiban sesuai ketentuan kontraktual
C. Membayar melalui UP
D. Mengubah tanggal penyelesaian
E. Menghapus klausul keterlambatan
Jawaban: B
Pembahasan:
Hubungan baik dengan penyedia tidak boleh mengesampingkan ketentuan kontrak dan perlindungan kepentingan negara.
Soal 24
Rekonsiliasi menunjukkan saldo antara laporan bendahara dan sistem berbeda. Setelah ditelusuri, transaksi baru dicatat di salah satu sistem. Apa tindakan terbaik?
A. Membiarkan hingga bulan berikutnya
B. Menggunakan saldo yang lebih kecil
C. Melakukan pencatatan yang belum dilakukan dan memastikan kedua sumber data kembali konsisten
D. Menghapus transaksi dari sistem yang sudah benar
E. Membuat transaksi penyeimbang fiktif
Jawaban: C
Pembahasan:
Rekonsiliasi bertujuan menemukan perbedaan dan menyelesaikannya berdasarkan transaksi sebenarnya, bukan membuat angka terlihat sama secara semu.
Soal 25
Dalam rapat evaluasi, pimpinan meminta agar penyebab rendahnya realisasi hanya ditulis “kendala administrasi” agar laporan terlihat sederhana. Penyelia memiliki data bahwa masalah sebenarnya adalah keterlambatan pengadaan dan lemahnya perencanaan. Sikap yang tepat adalah ….
A. Mengikuti permintaan pimpinan
B. Menyajikan penyebab secara objektif disertai data dan rekomendasi perbaikan
C. Tidak membuat laporan
D. Menghapus indikator realisasi
E. Mengubah angka target
Jawaban: B
Pembahasan:
Laporan monitoring harus berguna untuk pengambilan keputusan. Menyederhanakan masalah hingga kehilangan akar penyebab justru mengurangi fungsi pengendalian.
Soal 26
Terdapat dokumen pembayaran yang telah ditandatangani digital. Salah satu petugas mencetak dokumen lalu mengubah informasi tertentu secara manual. Tindakan terbaik adalah ….
A. Menggunakan versi cetak karena terdapat tanda tangan digital
B. Menggunakan dokumen yang telah diubah selama nominal sama
C. Memverifikasi dokumen elektronik sumber dan menolak perubahan yang tidak sah
D. Meminta stempel tambahan
E. Memindai kembali hasil perubahan
Jawaban: C
Pembahasan:
Keaslian dan integritas dokumen digital harus dipertahankan. Perubahan setelah penandatanganan dapat menghilangkan validitas dokumen.
Soal 27
Satker mempunyai banyak kegiatan dengan risiko keterlambatan. Penyelia hanya memiliki waktu terbatas untuk melakukan monitoring. Pendekatan paling efektif adalah ….
A. Memeriksa semua kegiatan dengan intensitas sama
B. Memprioritaskan kegiatan berdasarkan nilai, kompleksitas, tingkat realisasi, batas waktu, dan risiko permasalahan
C. Memantau kegiatan dengan anggaran terkecil dahulu
D. Hanya memantau kegiatan yang sudah selesai
E. Menunggu laporan akhir tahun
Jawaban: B
Pembahasan:
Pendekatan berbasis risiko membuat fungsi pengawasan lebih efektif karena sumber daya diarahkan kepada area yang paling berpotensi menimbulkan masalah.
Soal 28
Sebuah transaksi tercatat dua kali karena kesalahan integrasi sistem. Apa tindakan Penyelia?
A. Menganggap keduanya sah karena berasal dari sistem
B. Menentukan transaksi mana yang valid berdasarkan dokumen sumber lalu melakukan koreksi terhadap duplikasi
C. Membayar keduanya
D. Mengubah nominal masing-masing menjadi setengah
E. Menghapus semua transaksi
Jawaban: B
Pembahasan:
Data sistem tetap harus diuji terhadap dokumen sumber. Digitalisasi tidak menghilangkan kebutuhan pengendalian dan verifikasi.
Soal 29
Penyedia meminta sebagian pembayaran ditransfer ke rekening pihak lain karena alasan internal perusahaan. Dokumen kontrak tidak mengatur hal tersebut. Respons paling aman adalah ….
A. Memenuhi permintaan karena penyedia telah memberikan surat
B. Membayar tunai
C. Menolak perubahan sampai terdapat dasar, dokumen, dan proses perubahan data yang sah
D. Mengirim separuh ke masing-masing rekening
E. Meminta bendahara menentukan rekening
Jawaban: C
Pembahasan:
Pembayaran kepada pihak yang tidak sesuai data kontraktual memiliki risiko hukum dan fraud yang tinggi.
Soal 30
Dalam pemeriksaan rutin ditemukan beberapa bukti transaksi tidak tersusun dan sulit ditelusuri. Semua nilai sebenarnya telah tercatat. Risiko utama adalah ….
A. Tidak ada risiko karena angka sudah benar
B. Hanya masalah estetika administrasi
C. Lemahnya audit trail dan kesulitan membuktikan validitas transaksi saat dilakukan pemeriksaan
D. Pagu otomatis berkurang
E. Sistem akan memperbaikinya otomatis
Jawaban: C
Pembahasan:
Dokumentasi merupakan bagian dari akuntabilitas. Transaksi yang benar tetapi tidak dapat ditelusuri tetap menimbulkan risiko pengendalian dan pemeriksaan.
Soal 31
Unit kerja mengusulkan revisi anggaran karena kebutuhan kegiatan berubah. Sebelum diproses, Penyelia sebaiknya paling dahulu memastikan ….
A. Seluruh pagu akan terserap
B. Alasan perubahan, dampak terhadap output, ketersediaan pagu, klasifikasi belanja, dan kewenangan revisi
C. Jumlah pegawai yang terlibat
D. Saldo rekening bendahara
E. Nilai transaksi sebelumnya
Jawaban: B
Pembahasan:
Revisi harus memiliki dasar kebutuhan dan tetap menjaga pencapaian output serta kepatuhan terhadap kewenangan.
Soal 32
Bendahara terlambat menyampaikan pertanggungjawaban karena pergantian petugas. Sebagian dokumen sudah ada, tetapi rekonsiliasi belum dilakukan. Langkah Penyelia adalah ….
A. Membuat laporan berdasarkan estimasi
B. Mengabaikan keterlambatan karena terjadi pergantian pegawai
C. Melakukan percepatan penyelesaian dokumen dan rekonsiliasi dengan kontrol tambahan agar laporan tetap dapat dipertanggungjawabkan
D. Menyalin laporan bulan sebelumnya
E. Menghapus transaksi yang belum direkonsiliasi
Jawaban: C
Pembahasan:
Pergantian personel adalah risiko operasional yang harus dikelola. Penyelesaian tetap harus berbasis data dan dokumen, bukan perkiraan.
Soal 33
Pada akhir periode ditemukan komitmen kontraktual yang akan menimbulkan kewajiban pembayaran, tetapi belum dicatat dengan benar dalam sistem. Apa fokus utama tindakan Penyelia?
A. Mengabaikan karena belum dibayar
B. Memastikan kewajiban tersebut diidentifikasi, didokumentasikan, dan dicatat sesuai basis serta ketentuan pelaporan yang berlaku
C. Membayar lebih cepat tanpa dokumen
D. Menutup kontrak
E. Memindahkan kewajiban ke periode berikutnya tanpa pencatatan
Jawaban: B
Pembahasan:
Laporan keuangan harus mencerminkan kewajiban yang relevan, bukan hanya arus kas yang telah terjadi.
Soal 34
Satu transaksi memiliki pagu cukup, dokumen lengkap, dan pekerjaan selesai. Namun ditemukan bahwa pejabat yang menandatangani salah satu dokumen tidak memiliki kewenangan pada tanggal dokumen tersebut. Apa keputusan terbaik?
A. Tetap membayar karena pekerjaan selesai
B. Mengabaikan karena dokumen sudah ditandatangani
C. Menunda dan memastikan keabsahan kewenangan serta perbaikan dokumen sesuai prosedur
D. Mengganti nama pejabat secara manual
E. Membuat salinan baru tanpa verifikasi
Jawaban: C
Pembahasan:
Legalitas suatu dokumen tidak hanya ditentukan oleh tanda tangan, tetapi juga kewenangan orang yang menandatanganinya.
Soal 35
Satker selalu memiliki penyerapan sangat tinggi pada bulan Desember. Data menunjukkan pola tersebut berulang selama tiga tahun. Analisis Penyelia yang paling tepat adalah ….
A. Pola tersebut menunjukkan kinerja sangat baik
B. Tidak perlu dianalisis karena anggaran akhirnya terserap
C. Perlu mengevaluasi kualitas perencanaan, jadwal pengadaan, proses kontrak, dan manajemen pelaksanaan agar realisasi lebih merata
D. Target Desember harus dinaikkan
E. Semua kegiatan sebaiknya memang dilaksanakan akhir tahun
Jawaban: C
Pembahasan:
Penumpukan realisasi pada akhir tahun dapat menunjukkan kelemahan perencanaan dan meningkatkan risiko kualitas pelaksanaan.
Soal 36
Pegawai yang memverifikasi transaksi menemukan kesalahan kecil pada dokumen yang tidak mengubah hak tagih, tetapi tetap memengaruhi validitas administratif. Pihak pelaksana meminta agar pembayaran diproses dahulu. Apa pilihan terbaik?
A. Mengabaikan seluruh kesalahan kecil
B. Meminta perbaikan sesuai materialitas dan persyaratan dokumen sebelum transaksi dilanjutkan apabila kesalahan memengaruhi keabsahan
C. Membayar lalu memperbaiki kapan saja
D. Mengubah sendiri dokumen
E. Membuat dokumen pengganti tanpa persetujuan
Jawaban: B
Pembahasan:
Tidak semua kesalahan memiliki tingkat risiko sama, tetapi kesalahan yang memengaruhi keabsahan dokumen tidak boleh diabaikan.
Soal 37
Penyelia menemukan satu staf selalu menyelesaikan pekerjaan dengan cepat, tetapi sering melewati tahapan verifikasi karena merasa sudah berpengalaman. Tindakan terbaik adalah ….
A. Membiarkan karena produktivitas tinggi
B. Memberikan seluruh transaksi kepadanya
C. Mengingatkan dan memastikan SOP serta titik pengendalian tetap dilaksanakan meskipun pegawai berpengalaman
D. Menghapus tahapan verifikasi agar proses lebih cepat
E. Memberi penghargaan karena efisien
Jawaban: C
Pembahasan:
Pengendalian dibuat untuk sistem, bukan bergantung pada individu. Pengalaman tidak dapat menggantikan prosedur pengujian.
Soal 38
Ditemukan transaksi yang memenuhi seluruh persyaratan formal, tetapi harga yang dibayarkan jauh lebih tinggi daripada harga pasar untuk barang sejenis. Penyelia sebaiknya ….
A. Menganggap wajar karena dokumen lengkap
B. Melakukan analisis kewajaran, meminta klarifikasi, dan menelusuri proses penetapan harga sebelum menyimpulkan transaksi
C. Membayar karena kontrak sudah ada
D. Membandingkan hanya dengan transaksi tahun lalu
E. Menghapus selisih harga dari laporan
Jawaban: B
Pembahasan:
Pengendalian keuangan tidak berhenti pada pemeriksaan formal. Kewajaran ekonomi transaksi juga penting untuk melindungi keuangan negara.
Soal 39
Kegiatan menghasilkan output sesuai target, tetapi biaya aktual jauh melebihi perkiraan awal karena penggunaan sumber daya tidak efisien. Evaluasi paling tepat adalah ….
A. Kegiatan sepenuhnya berhasil karena output tercapai
B. Kinerja tetap perlu dievaluasi dari aspek efisiensi selain efektivitas pencapaian output
C. Biaya tidak relevan selama output tercapai
D. Target output harus diturunkan
E. Seluruh biaya tambahan harus dihapus dari laporan
Jawaban: B
Pembahasan:
Efektivitas berkaitan dengan pencapaian tujuan, sedangkan efisiensi memperhatikan sumber daya yang digunakan. Keduanya penting dalam pengelolaan APBN.
Soal 40
Dalam analisis transaksi ditemukan potensi kesalahan berulang karena staf tidak memahami perubahan prosedur terbaru. Perbaikan pengendalian yang paling efektif adalah ….
A. Mengoreksi setiap transaksi setelah terjadi kesalahan
B. Memberikan pembinaan, memperbarui SOP/panduan kerja, dan menerapkan pemeriksaan pada titik risiko
C. Mengganti seluruh staf
D. Mengurangi transaksi
E. Menunggu hasil audit eksternal
Jawaban: B
Pembahasan:
Pengendalian yang baik tidak hanya bersifat korektif, tetapi juga preventif melalui peningkatan kompetensi dan penyempurnaan proses.
Soal 41
Penyelia menerima informasi bahwa salah satu penyedia memiliki hubungan keluarga dekat dengan pegawai yang terlibat dalam proses administrasi transaksi. Tidak ada bukti penyimpangan. Langkah paling tepat adalah ….
A. Mengabaikan karena belum ada kerugian negara
B. Membatalkan seluruh transaksi secara otomatis
C. Mengidentifikasi dan mengelola potensi konflik kepentingan serta memastikan pegawai terkait tidak memengaruhi proses yang seharusnya independen
D. Meminta penyedia menurunkan harga
E. Menyembunyikan informasi agar proses cepat
Jawaban: C
Pembahasan:
Konflik kepentingan merupakan risiko tata kelola meskipun belum terbukti menimbulkan kerugian. Mitigasi perlu dilakukan sejak awal.
Soal 42
Pada akhir bulan, saldo kas fisik sama dengan pembukuan, tetapi beberapa bukti transaksi belum diverifikasi. Kesimpulan yang paling tepat adalah ….
A. Seluruh pengelolaan kas pasti benar
B. Kesesuaian saldo belum cukup untuk membuktikan seluruh transaksi telah sah dan benar
C. Verifikasi dokumen tidak diperlukan
D. Semua transaksi dapat langsung ditutup
E. Seluruh bukti dapat dimusnahkan
Jawaban: B
Pembahasan:
Rekonsiliasi saldo hanya salah satu pengendalian. Validitas transaksi tetap harus diuji melalui dokumen dan substansi transaksi.
Soal 43
Satker memperoleh penghematan anggaran setelah melakukan negosiasi kontrak. Pimpinan ingin menggunakan penghematan tersebut untuk meningkatkan kualitas output kegiatan yang sama. Penyelia sebaiknya ….
A. Langsung menggunakan sisa pagu
B. Menolak semua penggunaan sisa pagu
C. Menilai apakah perubahan tersebut masih sesuai tujuan, akun, output, kewenangan, dan prosedur revisi anggaran yang diperlukan
D. Membayar dalam bentuk honor
E. Memindahkan dana ke rekening bendahara
Jawaban: C
Pembahasan:
Penghematan dapat menciptakan ruang fiskal pada tingkat satker, tetapi penggunaannya tetap tunduk pada peruntukan dan mekanisme anggaran.
Soal 44
Dalam CAT muncul kasus: pembayaran telah memenuhi kelengkapan dokumen, pagu tersedia, kontrak sah, tetapi hasil pengecekan menunjukkan barang belum benar-benar diterima satker. Apa keputusan yang paling tepat?
A. Membayar karena seluruh dokumen administrasi tersedia
B. Membayar 50 persen
C. Menunda pembayaran dan memastikan prestasi atau serah terima yang menjadi dasar hak tagih benar-benar telah terjadi
D. Membayar dengan UP
E. Membuat berita acara sementara
Jawaban: C
Pembahasan:
Dokumen formal tidak boleh menggantikan fakta ekonomis. Hak pembayaran timbul berdasarkan prestasi yang benar-benar telah dipenuhi sesuai ketentuan.
Soal 45
Penyelia diminta melakukan evaluasi menyeluruh terhadap pengelolaan APBN pada unit kerja. Data menunjukkan realisasi 96 persen, seluruh laporan tepat waktu, tetapi terdapat beberapa koreksi berulang atas akun, dokumen pembayaran, dan rekonsiliasi. Kesimpulan yang paling tepat adalah ….
A. Pengelolaan sudah sempurna karena realisasi tinggi dan laporan tepat waktu
B. Koreksi tidak perlu diperhatikan karena sudah diperbaiki
C. Kinerja kuantitatif cukup baik, tetapi kualitas proses dan pengendalian internal masih perlu diperbaiki untuk mencegah kesalahan berulang
D. Seluruh pegawai harus diganti
E. Realisasi harus diturunkan pada tahun berikutnya
Jawaban: C
Pembahasan:
Kualitas pengelolaan APBN tidak cukup dilihat dari penyerapan dan ketepatan waktu laporan. Kesalahan berulang menunjukkan adanya kelemahan proses, kompetensi, atau pengendalian internal yang perlu diperbaiki secara sistematis.
Tingkatkan Peluang Lolos Uji Kompetensi Pranata APBN Penyelia
Jangan hanya mengandalkan pemahaman teori. Latih kemampuan Anda menghadapi soal CAT berbasis kasus, analisis dokumen, pengelolaan anggaran, pertanggungjawaban, dan pengendalian APBN. Akses latihan Soal Uji Kompetensi Pranata APBN Penyelia di fungsional.id dan persiapkan diri dengan soal, kunci jawaban, serta pembahasan yang lebih terarah.