Seleksi Kompetensi Bidang (SKB) CPNS Pajak DJP Kementerian Keuangan merupakan tahapan penentu kelulusan dengan bobot 60% dari total nilai akhir CASN. Berbeda dari SKD yang menguji kemampuan dasar, SKB perpajakan menuntut penguasaan mendalam atas regulasi terbaru—termasuk UU Harmonisasi Peraturan Perpajakan (UU HPP), skema pemotongan PPh 21 Tarif Efektif Rata-Rata (TER), ketentuan PPN, hingga akuntansi dan sengketa pajak.
Artikel ini menyajikan 60 contoh soal SKB CPNS Pajak DJP Kemenkeu 2026 dalam format latihan interaktif buka-tutup. Anda bisa memilih jawaban terlebih dahulu sebelum kunci dan pembahasan terbuka, sehingga latihan terasa seperti simulasi CAT BKN sesungguhnya.
Mengenal Formasi dan Karakteristik SKB CPNS Pajak DJP Kemenkeu
Pada rekrutmen CPNS Kementerian Keuangan khususnya penempatan Direktorat Jenderal Pajak (DJP), jabatan fungsional maupun pelaksana yang banyak dibuka meliputi Pemeriksa Pajak, Penyuluh Pajak, Penilai Pajak, Asisten Penyuluh Pajak, hingga Pengelola Layanan Operasional perpajakan. Soal SKB CAT disusun mengacu pada kisi-kisi terbaru KemenPANRB dan standar regulasi fiskal nasional.
Sebelum mengerjakan latihan soal SKB di bawah ini, pastikan Anda juga sudah memperkuat nilai dasar melalui latihan Soal Persiapan SKD CPNS Kemenkeu 2026 serta memetakan formasi melalui panduan Kisi-Kisi Soal SKB CPNS 2026 Formasi Prioritas.
Kisi-Kisi dan Distribusi Materi SKB CPNS Pajak DJP Kemenkeu 2026
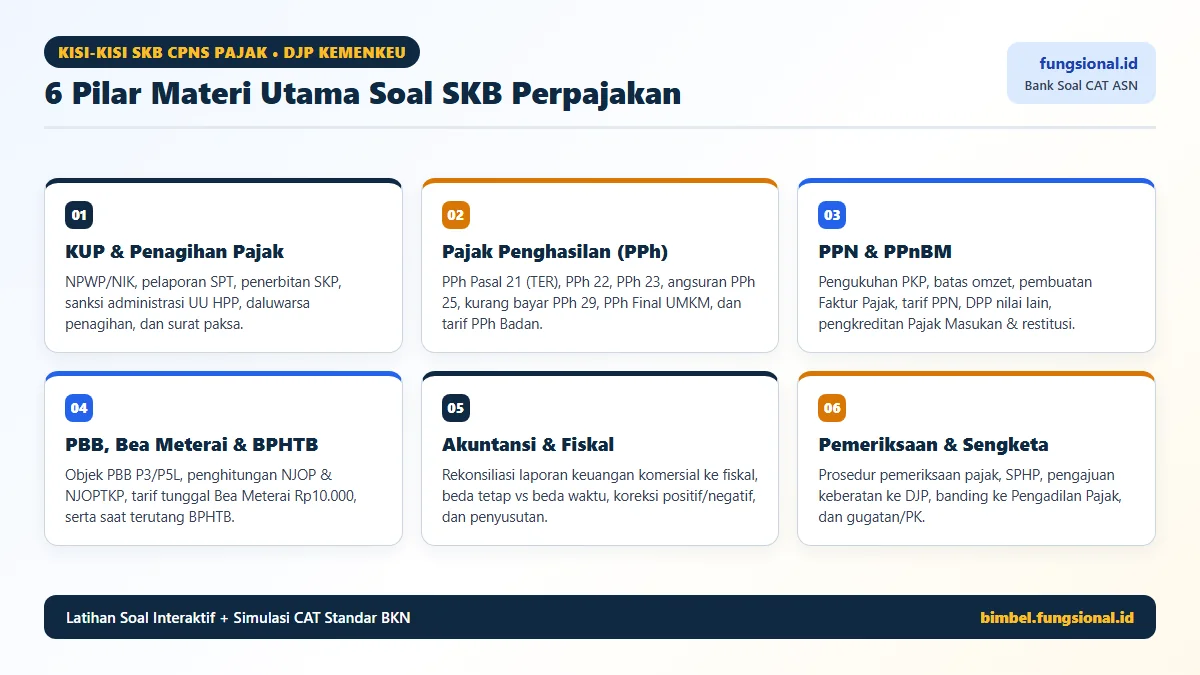
Secara garis besar, materi yang paling sering keluar dalam ujian CAT SKB Perpajakan terbagi menjadi enam pilar utama seperti ringkasan tabel dan infografis berikut:
| No | Pilar Materi SKB Pajak | Topik Kunci yang Sering Diujikan | Estimasi Porsi |
|---|---|---|---|
| 1 | KUP & Penagihan Pajak | NPWP/NIK, batas lapor SPT, sanksi bunga UU HPP, SKP, daluwarsa, Surat Paksa | 20% |
| 2 | Pajak Penghasilan (PPh) | PTKP, tarif Pasal 17 UU HPP, PPh 21 TER (PP 58/2023), PPh 22/23/25/29, PPh Badan | 25% |
| 3 | PPN & PPnBM | Batas PKP Rp4,8 M, tarif PPN & ekspor 0%, Faktur Pajak, PM dapat dikreditkan, KMS | 20% |
| 4 | PBB, Bea Meterai & BPHTB | PBB P3/P5L, NJKP 40%, tarif tunggal Bea Meterai Rp10.000, saat terutang BPHTB | 12% |
| 5 | Akuntansi & Rekonsiliasi Fiskal | Koreksi positif/negatif, beda tetap vs beda waktu, penyusutan fiskal, kompensasi rugi | 13% |
| 6 | Pemeriksaan & Sengketa Pajak | Prosedur SPHP, Closing Conference, keberatan (denda 30%), banding (60%), PK ke MA | 10% |
Siap Simulasi CAT SKB Pajak Pakai Timer?
Coba beragam paket tryout & bimbel persiapan CPNS perpajakan dengan sistem perankingan nasional dan pembahasan mendalam.
60 Contoh Soal SKB CPNS Pajak DJP Kemenkeu + Pembahasan Interaktif
Cara mengerjakan: Klik salah satu pilihan jawaban (A–E) pada tiap kartu soal di bawah ini untuk langsung mengecek ketepatan jawaban Anda dan membuka pembahasannya. Anda juga dapat menekan tombol Buka ▼ jika ingin membaca pembahasan secara langsung.
A. Ketentuan Umum & Tata Cara Perpajakan (KUP) serta Penagihan (Soal 1–12)
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: B
Sesuai Pasal 2 ayat (1a) UU KUP sebagaimana diubah dengan UU HPP, NPWP bagi Wajib Pajak orang pribadi yang merupakan penduduk Indonesia menggunakan Nomor Induk Kependudukan (NIK).
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: B
Berdasarkan Pasal 3 ayat (3) huruf c UU KUP, batas waktu penyampaian SPT Tahunan PPh Wajib Pajak Badan paling lama 4 bulan setelah akhir Tahun Pajak (umumnya 30 April untuk tahun buku Januari–Desember).
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: B
Pasal 7 ayat (1) UU KUP menetapkan denda keterlambatan penyampaian SPT Tahunan PPh Wajib Pajak Orang Pribadi sebesar Rp100.000 (sedangkan WP Badan Rp1.000.000, SPT Masa PPN Rp500.000, dan SPT Masa lainnya Rp100.000).
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: B
Sesuai Pasal 8 ayat (1) UU KUP, Wajib Pajak dapat membetulkan SPT yang telah disampaikan dengan menyampaikan pernyataan tertulis, dengan syarat Direktur Jenderal Pajak belum melakukan tindakan pemeriksaan.
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: C
Surat Ketetapan Pajak Kurang Bayar (SKPKB) diterbitkan berdasarkan Pasal 13 UU KUP apabila dari hasil pemeriksaan atau keterangan lain diketahui pajak yang terutang tidak atau kurang dibayar.
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: B
Pasal 13 ayat (1) UU KUP mengatur bahwa DJP dapat menerbitkan SKPKB dalam jangka waktu 5 tahun setelah saat terutangnya pajak atau berakhirnya Masa Pajak, Bagian Tahun Pajak, atau Tahun Pajak.
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: C
Pasal 1 angka 20 UU KUP mendefinisikan Surat Tagihan Pajak (STP) sebagai surat untuk melakukan tagihan pajak dan/atau sanksi administrasi berupa bunga dan/atau denda.
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: B
UU Cipta Kerja dan UU HPP mengubah sanksi bunga tetap 2% per bulan menjadi suku bunga acuan yang ditetapkan oleh Menteri Keuangan ditambah faktor penambah (uplift factor) tertentu (misalnya 0%, 5%, 10%, atau 15%) dibagi 12, maksimal 24 bulan.
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: C
Berdasarkan UU PPSP, setelah lewat 7 hari sejak jatuh tempo pembayaran tidak dilunasi, diterbitkan Surat Teguran terlebih dahulu. Apabila dalam 21 hari setelah Surat Teguran belum lunas, barulah diterbitkan Surat Paksa.
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: B
Sesuai Pasal 12 ayat (1) UU Penagihan Pajak dengan Surat Paksa (UU PPSP), apabila utang pajak tidak dilunasi dalam jangka waktu 2 × 24 jam setelah Surat Paksa diberitahukan, Pejabat menerbitkan Surat Perintah Melaksanakan Penyitaan (SPMP).
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: B
Berdasarkan Pasal 8 ayat (4) UU KUP, pengungkapan ketidakbenaran pengisian SPT dapat dilakukan sepanjang pemeriksa pajak belum menyampaikan Surat Pemberitahuan Hasil Pemeriksaan (SPHP).
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: C
Sesuai Pasal 14 ayat (2) UU PPh, Wajib Pajak Orang Pribadi dengan peredaran bruto dalam 1 tahun kurang dari Rp4,8 miliar boleh menghitung penghasilan neto menggunakan NPPN dengan syarat memberitahukan ke DJP dalam 3 bulan pertama Tahun Pajak.
B. Pajak Penghasilan / PPh Orang Pribadi & Badan (Soal 13–24)
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: D
PTKP terdiri dari WP sendiri Rp54.000.000 + tambahan kawin Rp4.500.000 + 2 tanggungan (2 × Rp4.500.000 = Rp9.000.000) = Rp67.500.000.
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: D
UU HPP menambahkan lapisan kelima tarif PPh OP Pasal 17 ayat (1) huruf a yaitu 35% untuk Penghasilan Kena Pajak di atas Rp5.000.000.000.
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: B
Sesuai PP 58/2023, penghitungan PPh Pasal 21 pegawai tetap menggunakan TER bulanan untuk Masa Pajak Januari hingga November, sedangkan pada Masa Pajak Desember dihitung kembali menggunakan tarif Pasal 17 ayat (1) huruf a UU PPh.
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: B
UU HPP menganut prinsip taxable-deductible untuk natura/kenikmatan: menjadi objek PPh bagi penerima (kecuali yang dikecualikan seperti makanan/minuman di tempat kerja atau daerah tertentu) dan dapat menjadi pengurang penghasilan bruto pemberi kerja.
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: B
Pasal 7 ayat (2a) UU PPh (UU HPP) memberikan pembebasan PPh Final 0,5% bagi WP OP UMKM atas bagian peredaran bruto sampai dengan Rp500.000.000 dalam 1 Tahun Pajak.
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: B
Tarif PPh Pasal 23 atas jasa konsultan manajemen adalah 2% dari jumlah bruto (tidak termasuk PPN). 2% × Rp40.000.000 = Rp800.000.
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: B
Pasal 4 ayat (3) huruf f UU PPh (UU HPP) mengecualikan dividen dalam negeri bagi WP OP dari objek PPh sepanjang dividen tersebut diinvestasikan di wilayah NKRI dalam jangka waktu paling singkat 3 tahun pajak.
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: B
UU HPP membatalkan penurunan tarif menjadi 20% dan menetapkan tarif PPh Badan sebesar 22% mulai Tahun Pajak 2022 dan seterusnya.
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: A
Sesuai Pasal 31E UU PPh, WP Badan dengan peredaran bruto sampai Rp4,8 miliar mendapat fasilitas pengurangan tarif 50% atas seluruh PKP: 50% × 22% × Rp500.000.000 = 11% × Rp500.000.000 = Rp55.000.000.
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: A
DPP tidak termasuk PPN = Rp11.100.000 / 1,11 = Rp10.000.000. Tarif PPh Pasal 22 atas pembelian barang oleh instansi pemerintah adalah 1,5% × Rp10.000.000 = Rp150.000.
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: B
Kekurangan pembayaran pajak yang terutang pada akhir Tahun Pajak setelah dikurangi kredit pajak disebut PPh Pasal 29 dan wajib dilunasi sebelum SPT Tahunan disampaikan.
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: D
Tarif umum PPh Pasal 26 atas penghasilan royalti yang dibayarkan kepada Wajib Pajak Luar Negeri tanpa fasilitas P3B (tax treaty) adalah 20% bersifat final. 20% × Rp200.000.000 = Rp40.000.000.
C. Pajak Pertambahan Nilai (PPN) & PPnBM (Soal 25–36)
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: C
Berdasarkan PMK 197/PMK.03/2013, batasan pengusaha kecil PPN adalah peredaran bruto tidak lebih dari Rp4,8 miliar dalam satu tahun buku. Jika melebihi, wajib dikukuhkan sebagai PKP.
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: A
Pasal 7 ayat (2) UU PPN menetapkan tarif PPN sebesar 0% diterapkan atas ekspor BKP Berwujud, ekspor BKP Tidak Berwujud, dan ekspor Jasa Kena Pajak.
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: D
Pasal 13 ayat (1a) UU PPN mengatur Faktur Pajak dibuat saat penyerahan, saat penerimaan pembayaran mendahului penyerahan, saat termin, atau saat lain sesuai PMK—bukan menunggu akhir tahun buku.
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: B
Karena Pajak Keluaran (Rp85 juta) lebih besar daripada Pajak Masukan yang dapat dikreditkan (Rp62 juta), terdapat PPN Kurang Bayar sebesar Rp23.000.000 yang wajib disetor ke kas negara.
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: B
Pasal 9 ayat (8) huruf b UU PPN menegaskan Pajak Masukan tidak dapat dikreditkan atas perolehan BKP/JKP yang tidak memiliki hubungan langsung dengan kegiatan usaha.
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: B
Sesuai Pasal 9 ayat (9) UU PPN, Pajak Masukan yang dapat dikreditkan tetapi belum dikreditkan dengan Pajak Keluaran pada Masa Pajak yang sama dapat dikreditkan pada Masa Pajak berikutnya paling lama 3 Masa Pajak setelah berakhirnya Masa Pajak saat Faktur Pajak dibuat.
Baru Selesai Setengah Jalan! Mau Latihan CAT Full-Timer?
Bandingkan beberapa paket tryout SKB & SKD Kemenkeu untuk melatih kecepatan hitung pajak Anda di bawah tekanan waktu.
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: B
Pasal 4A ayat (2) UU PPN sebagaimana diubah UU HPP menetapkan barang yang tidak dikenai PPN antara lain makanan/minuman yang disajikan di hotel/restoran (objek pajak daerah), uang, emas batangan untuk kepentingan cadangan devisa negara, dan surat berharga.
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: C
Berdasarkan PMK 61/PMK.03/2022, batasan luas bangunan yang dikenai PPN Kegiatan Membangun Sendiri (KMS) adalah paling sedikit 200 m² dengan besaran tertentu 20% × tarif PPN × biaya yang dikeluarkan (tidak termasuk harga perolehan tanah).
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: B
Kode 02 digunakan untuk penyerahan BKP/JKP kepada pemungut PPN instansi pemerintah, sedangkan kode 01 untuk penyerahan normal kepada selain pemungut PPN, dan kode 03 untuk pemungut PPN selain instansi pemerintah (misal BUMN tertentu).
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: B
Sesuai ketentuan DPP Nilai Lain untuk pemberian cuma-cuma dan pemakaian sendiri, DPP dihitung sebesar Harga Jual atau Penggantian setelah dikurangi laba kotor.
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: C
PPnBM merupakan pungutan tambahan di samping PPN yang dikenakan hanya satu kali (single stage levy) pada saat impor atau penyerahan BKP yang tergolong mewah oleh pabrikan, dan tidak dapat dikreditkan.
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: B
Berdasarkan Pasal 9 ayat (4c) UU PPN dan Pasal 17C/17D UU KUP, pengembalian pendahuluan kelebihan pajak diterbitkan melalui Surat Keputusan Pengembalian Pendahuluan Kelebihan Pajak (SKPPKP).
D. PBB, Bea Meterai & BPHTB (Soal 37–44)
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: B
Sejak UU PDRD dan UU HKPD, PBB-P2 dan BPHTB dikelola oleh Pemerintah Daerah, sedangkan PBB sektor Perkebunan, Perhutanan, Pertambangan (migas/minerba/panas bumi), serta Sektor Lainnya (perairan/jaringan kabel/pipa) dikelola oleh DJP.
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: B
Berdasarkan PP 25 Tahun 2002 dan PMK terkait PBB P3/P5L, besarnya NJKP adalah 40% dari (NJOP – NJOPTKP), kemudian dikalikan tarif PBB 0,5%.
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: C
UU Nomor 10 Tahun 2020 menyederhanakan tarif Bea Meterai menjadi satu tarif tetap (tarif tunggal) sebesar Rp10.000.
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: C
Pasal 3 ayat (2) huruf g UU Nomor 10 Tahun 2020 menetapkan dokumen yang menyatakan jumlah uang dikenai Bea Meterai apabila memiliki nilai nominal lebih dari Rp5.000.000.
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: B
Berdasarkan Pasal 17 dan Pasal 18 UU Nomor 10 Tahun 2020, pemeteraian kemudian dikenai denda administrasi sebesar 100% dari Bea Meterai yang tidak atau kurang dibayar.
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: B
Dalam ketentuan BPHTB, saat terutang pajak atas jual beli adalah sejak tanggal dibuat dan ditandatanganinya akta jual beli (AJB) di hadapan Pejabat Pembuat Akta Tanah (PPAT).
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: D
Gedung perkantoran komersial yang disewakan bertujuan mencari keuntungan sehingga merupakan objek PBB. Pilihan A, B, C, dan E dikecualikan dari pengenaan PBB.
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: C
Pasal 47 UU HKPD menetapkan tarif Bea Perolehan Hak atas Tanah dan Bangunan (BPHTB) paling tinggi sebesar 5% dari NPOP dikurangi NPOPTKP.
E. Akuntansi Perpajakan & Rekonsiliasi Fiskal (Soal 45–52)
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: B
Biaya sumbangan yang tidak memenuhi syarat deductible expense (Pasal 9 ayat (1) UU PPh) tidak boleh dibiayakan secara fiskal, sehingga biaya komersial dikurangi dan laba fiskal bertambah (koreksi fiskal positif).
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: B
Penghasilan yang sudah dikenai PPh Final harus dikeluarkan dari penghasilan bruto penghitungan PPh Badan tarif umum melalui koreksi fiskal negatif agar tidak terjadi pemajakan berganda.
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: B
Perbedaan metode atau masa manfaat penyusutan aset tetap hanya berbeda pada pengakuan beban antar tahun, namun total penyusutan sepanjang umur aset tetap sama—sehingga termasuk beda waktu (temporary difference).
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: B
Masa manfaat penyusutan fiskal harta berwujud bukan bangunan: Kelompok 1 = 4 tahun, Kelompok 2 = 8 tahun, Kelompok 3 = 16 tahun, dan Kelompok 4 = 20 tahun.
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: C
Tarif penyusutan garis lurus Kelompok 1 (4 tahun) adalah 25% per tahun. 25% × Rp40.000.000 = Rp10.000.000 per tahun (dalam fiskal tidak mengenal nilai residu).
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: B
Pasal 6 ayat (2) UU PPh mengatur bahwa kerugian fiskal secara umum dapat dikompensasikan dengan penghasilan mulai tahun pajak berikutnya berturut-turut sampai dengan 5 tahun.
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: A
Berdasarkan PMK 02/PMK.03/2010, Wajib Pajak wajib membuat daftar nominatif atas pengeluaran biaya promosi yang dikeluarkan kepada pihak lain dan melampirkannya saat melaporkan SPT Tahunan PPh Badan.
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: B
Pasal 9 ayat (1) huruf c UU PPh mengecualikan larangan biaya cadangan bagi usaha bank dan badan usaha penyalur kredit, SGU dengan hak opsi, perusahaan pembiayaan konsumen, anjak piutang, usaha asuransi, serta cadangan reklamasi pertambangan/kehutanan.
F. Pemeriksaan, Keberatan, Banding & Sengketa Pajak (Soal 53–60)
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: B
Pasal 29 ayat (1) UU KUP menyatakan DJP berwenang melakukan pemeriksaan untuk menguji kepatuhan pemenuhan kewajiban perpajakan Wajib Pajak dan untuk tujuan lain dalam rangka melaksanakan ketentuan peraturan perundang-undangan perpajakan.
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: B
Dalam prosedur pemeriksaan pajak, setelah SPHP disampaikan, Wajib Pajak diberi kesempatan menyampaikan tanggapan tertulis dan menghadiri Pembahasan Akhir Hasil Pemeriksaan (Closing Conference) sebelum LHP dan SKP diterbitkan.
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: B
Pasal 25 ayat (3) UU KUP mengatur bahwa keberatan harus diajukan dalam jangka waktu 3 bulan sejak tanggal dikirim surat ketetapan pajak atau sejak tanggal pemotongan/pemungutan pajak, kecuali karena keadaan di luar kekuasaan WP.
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: C
Sesuai Pasal 26 ayat (1) UU KUP, Direktur Jenderal Pajak dalam jangka waktu paling lama 12 bulan sejak tanggal surat keberatan diterima harus memberi keputusan atas keberatan yang diajukan. Jika lewat 12 bulan belum ada keputusan, keberatan dianggap dikabulkan.
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: B
Dalam UU HPP (mengubah Pasal 25 ayat (9) UU KUP), sanksi denda apabila keberatan ditolak atau dikabulkan sebagian diturunkan dari 50% menjadi 30% (dan sanksi jika banding ditolak/dikabulkan sebagian diturunkan dari 100% menjadi 60%).
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: B
Sesuai Pasal 27 ayat (1) UU KUP, Wajib Pajak dapat mengajukan permohonan banding hanya kepada badan peradilan pajak (Pengadilan Pajak) terhadap keputusan mengenai keberatan yang ditetapkan oleh DJP.
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: C
Pasal 27 ayat (3) UU KUP dan Pasal 35 ayat (2) UU Pengadilan Pajak menetapkan banding diajukan secara tertulis dalam bahasa Indonesia dalam waktu 3 bulan sejak tanggal diterima keputusan yang dibanding.
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: B
Sesuai Pasal 77 ayat (3) UU Nomor 14 Tahun 2002 tentang Pengadilan Pajak, pihak-pihak yang bersengketa dapat mengajukan Peninjauan Kembali (PK) atas putusan Pengadilan Pajak kepada Mahkamah Agung.
Target Lolos CPNS DJP Kemenkeu Tahun Ini?
Pilih paket tryout dan pendampingan belajar yang paling sesuai dengan kebutuhan Anda di platform Bimbel Fungsional.
Ringkasan Perubahan Tarif Penting di UU HPP yang Wajib Dihafal
Banyak peserta SKB kehilangan poin karena masih menggunakan angka regulasi lama sebelum UU Harmonisasi Peraturan Perpajakan (UU No. 7 Tahun 2021). Berikut tabel perbandingan cepat untuk bahan hafalan sebelum hari ujian:
| Ketentuan Pajak | Aturan Lama | Aturan Terbaru (UU HPP / PP Terkait) |
|---|---|---|
| Lapisan Tarif PPh OP Tertinggi | 30% (PKP di atas Rp500 juta) | 35% (PKP di atas Rp5 miliar) |
| Batas Omzet Bebas PPh UMKM OP | Tidak ada batas bebas (kena 0,5% dari Rp1) | Bebas PPh s.d. omzet Rp500 juta/tahun |
| Tarif PPh Badan Umum | 25% (sempat rencana turun ke 20%) | Tetap 22% (mulai Tahun Pajak 2022) |
| Sanksi Keberatan / Banding Ditolak | Keberatan 50% / Banding 100% | Keberatan 30% / Banding 60% |
| Bea Meterai | Rp3.000 & Rp6.000 | Tarif tunggal Rp10.000 (nominal > Rp5 juta) |
Tips Meraih Skor Maksimal di SKB CAT Pajak DJP
- Kuasai Logika Pasal, Bukan Sekadar Hafalan Angka: Soal SKB DJP sering berbentuk studi kasus singkat (menghitung kurang bayar, menentukan koreksi fiskal, atau menentukan kapan Faktur Pajak wajib dibuat).
- Waspadai Jebakan Termasuk PPN atau Tidak: Saat menghitung PPh Pasal 22 atau PPh Pasal 23 atas transaksi instansi pemerintah, selalu periksa apakah nilai transaksi sudah termasuk PPN atau belum.
- Latihan Manajemen Waktu CAT: Biasakan mengerjakan 100 soal SKB dalam 90 menit menggunakan simulasi CAT agar tidak kehabisan waktu di soal hitungan akuntansi fiskal.
FAQ Seputar Soal SKB CPNS Pajak DJP Kemenkeu
Apakah soal SKB CPNS Pajak DJP menggunakan sistem CAT BKN?
Ya, seleksi kompetensi bidang substansi perpajakan untuk formasi DJP Kemenkeu dilaksanakan menggunakan sistem Computer Assisted Test (CAT) BKN dengan bobot nilai SKB sebesar 60% terhadap nilai akhir kelulusan.
Apakah regulasi UU HPP dan PPh 21 TER sudah masuk dalam soal SKB terbaru?
Ya. Soal SKB perpajakan terbaru selalu menyesuaikan peraturan perundang-undangan yang sedang berlaku aktif, termasuk UU HPP (No. 7 Tahun 2021), skema TER PPh 21 (PP 58/2023), serta tarif tunggal Bea Meterai Rp10.000.
Apakah lulusan non-akuntansi atau non-pajak perlu belajar rekonsiliasi fiskal?
Sangat perlu. Pemahaman dasar mengenai perbedaan koreksi fiskal positif dan negatif, penyusutan fiskal, serta biaya yang boleh dan tidak boleh dibebankan sering muncul baik untuk formasi Pemeriksa Pajak maupun Penyuluh Pajak.
Di mana bisa mengikuti tryout SKB Pajak yang mirip ujian asli?
Anda dapat berlatih melalui berbagai pilihan paket tryout berbasis CAT di Bimbel Fungsional yang dilengkapi timer, analisis skor per sub-materi, dan pembahasan lengkap.