Badan Pemeriksa Keuangan (BPK RI) merupakan lembaga tinggi negara yang memegang mandat konstitusional memeriksa pengelolaan dan tanggung jawab keuangan negara. Pada Seleksi Kompetensi Bidang (SKB) CPNS BPK RI—khususnya jabatan Pemeriksa Ahli Pertama maupun analis pengawasan keuangan—soal ujian menuntut penguasaan regulasi BPK, Standar Pemeriksaan Keuangan Negara (SPKN), Standar Akuntansi Pemerintahan (SAP), hingga studi kasus etika auditor.
Artikel ini menyajikan 55 contoh soal CPNS BPK RI 2026 terbaru lengkap dengan kunci jawaban dan pembahasan interaktif buka-tutup agar Anda bisa berlatih secara terstruktur.
Mengenal Materi Tes CPNS BPK RI dan Perbedaan dengan Instansi Lain
Berbeda dari instansi pengawas internal seperti BPKP yang berada di bawah Presiden, BPK RI adalah auditor eksternal independen yang menyerahkan hasil pemeriksaannya kepada DPR, DPD, dan DPRD. Bagi Anda yang juga mempelajari ranah keuangan negara, simak pula 60 Contoh Soal CPNS Pajak DJP Kemenkeu dan Kisi-Kisi Soal CPNS Formasi Prioritas.
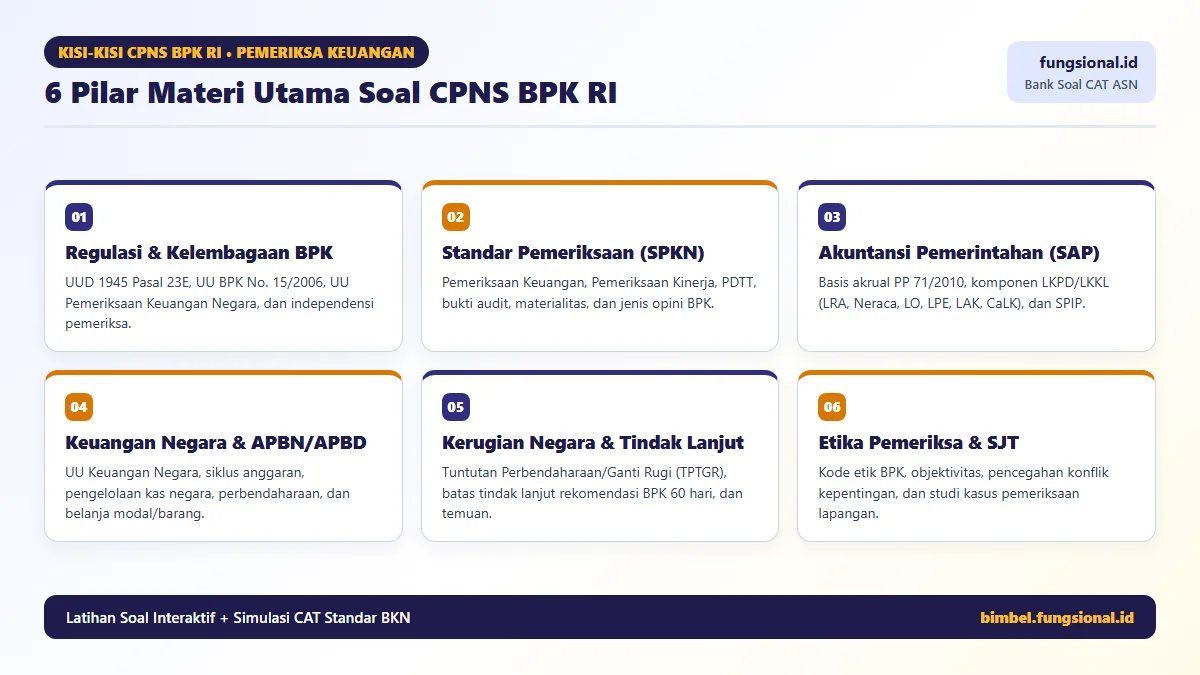
Kisi-Kisi dan Distribusi Materi Soal CPNS BPK RI 2026
55 Contoh Soal CPNS BPK RI 2026 + Pembahasan Interaktif
Cara mengerjakan: Klik pilihan jawaban (A–E) pada tiap kartu soal untuk langsung mengecek ketepatan jawaban Anda dan membuka pembahasan, atau klik Buka ▼.
A. Regulasi & Kelembagaan BPK RI (Soal 1–10)
Soal 1Regulasi • Mandat Konstitusional BPK
Berdasarkan Pasal 23E ayat (1) UUD 1945, Badan Pemeriksa Keuangan (BPK) merupakan lembaga negara yang bebas dan mandiri untuk memeriksa…
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: B
Pasal 23E ayat (1) UUD 1945 menegaskan mandat BPK untuk memeriksa pengelolaan dan tanggung jawab tentang keuangan negara secara bebas dan mandiri.
Soal 2Regulasi • Penyerahan Hasil Pemeriksaan
Sesuai Pasal 23E ayat (2) UUD 1945, hasil pemeriksaan keuangan negara oleh BPK diserahkan kepada lembaga perwakilan yaitu…
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: B
Hasil pemeriksaan BPK diserahkan kepada DPR, DPD, dan DPRD sesuai dengan kewenangannya untuk ditindaklanjuti.
Soal 3Regulasi • UU BPK RI
Undang-Undang yang secara khusus mengatur kedudukan, tugas, wewenang, dan keanggotaan Badan Pemeriksa Keuangan saat ini adalah…
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: A
Kedudukan, tugas, dan wewenang BPK diatur dalam UU Nomor 15 Tahun 2006 tentang Badan Pemeriksa Keuangan, melengkapi UU Nomor 15 Tahun 2004 tentang Pemeriksaan Pengelolaan dan Tanggung Jawab Keuangan Negara.
Soal 4Regulasi • Perbedaan BPK dan BPKP/Inspektorat
Perbedaan mendasar antara BPK RI dengan APIP (Inspektorat/BPKP) dalam sistem pengawasan keuangan negara adalah…
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: A
BPK adalah lembaga tinggi negara (auditor eksternal independen) yang melapor kepada parlemen, sedangkan Inspektorat/BPKP adalah Aparat Pengawasan Intern Pemerintah (APIP) di bawah eksekutif.
Soal 5Regulasi • Lingkup Keuangan Negara
Berdasarkan UU Nomor 17 Tahun 2003, kekayaan negara yang dipisahkan pada perusahaan negara/daerah (BUMN/BUMD) termasuk dalam ruang lingkup…
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: B
Pasal 2 huruf g UU Keuangan Negara menegaskan kekayaan negara/daerah yang dikelola sendiri atau oleh pihak lain termasuk kekayaan yang dipisahkan pada BUMN/BUMD merupakan bagian dari Keuangan Negara.
Soal 6Regulasi • Wewenang Meminta Keterangan
Dalam melaksanakan pemeriksaan, BPK berwenang meminta keterangan dan/atau dokumen yang wajib diberikan oleh setiap orang, unit organisasi pemerintah, maupun badan lain yang mengelola keuangan negara. Apabila pihak terkait menolak memberikan dokumen tanpa alasan sah, hal tersebut merupakan…
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: B
Pasal 24 UU No. 15 Tahun 2004 mengancam pidana bagi setiap orang yang dengan sengaja tidak memenuhi kewajiban menyerahkan dokumen atau menolak memberikan keterangan yang diperlukan BPK.
Soal 7Regulasi • Keanggotaan BPK
Jumlah Anggota BPK RI sesuai UU Nomor 15 Tahun 2006 adalah sebanyak…
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: C
Pasal 4 UU Nomor 15 Tahun 2006 menetapkan BPK mempunyai 9 orang anggota, yang keanggotaannya diresmikan dengan Keputusan Presiden setelah dipilih DPR dengan memperhatikan pertimbangan DPD.
Soal 8Regulasi • Pemeriksa Ahli Pertama
Jabatan fungsional inti di BPK RI yang bertugas melaksanakan pemeriksaan pengelolaan dan tanggung jawab keuangan negara di lapangan adalah…
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: B
Jabatan Fungsional Pemeriksa (Pemeriksa Ahli Pertama, Muda, Madya, Utama) adalah pelaksana tugas inti audit di lingkungan BPK RI.
Soal 9Regulasi • Hubungan dengan Akuntan Publik
Dalam kondisi tertentu, BPK dapat menggunakan hasil pemeriksaan aparat pengawasan intern pemerintah maupun jasa akuntan publik yang bekerja untuk dan atas nama BPK dengan syarat…
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: B
Sesuai Pasal 9 UU No. 15 Tahun 2004, BPK dapat memanfaatkan tenaga ahli/akuntan publik di luar BPK yang bekerja untuk dan atas nama BPK sesuai SPKN.
Soal 10Regulasi • IHPS BPK
Ikhtisar Hasil Pemeriksaan Semester (IHPS) yang disusun BPK disampaikan kepada DPR, DPD, dan DPRD paling lambat…
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: B
Berdasarkan Pasal 18 UU No. 15 Tahun 2004, IHPS disampaikan kepada lembaga perwakilan selambat-lambatnya 3 bulan sesudah berakhirnya semester yang bersangkutan.
B. Standar Pemeriksaan Keuangan Negara / SPKN (Soal 11–20)
Soal 11SPKN • Jenis Pemeriksaan BPK
Berdasarkan UU Nomor 15 Tahun 2004 dan SPKN, tiga jenis pemeriksaan yang dilaksanakan oleh BPK adalah…
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: A
Pasal 4 UU No. 15 Tahun 2004 menetapkan 3 jenis pemeriksaan BPK: Pemeriksaan Keuangan (opini LK), Pemeriksaan Kinerja (3E: Ekonomi, Efisiensi, Efektivitas), dan PDTT (termasuk investigatif/kepatuhan).
Soal 12SPKN • Pemeriksaan Kinerja (3E)
Pemeriksaan Kinerja yang dilakukan BPK bertujuan menilai pengelolaan keuangan negara dari tiga aspek utama yaitu…
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: B
Audit kinerja menilai apakah program pemerintah dijalankan secara ekonomis (hemat biaya input), efisien (rasio output/input optimal), dan efektif (mencapai tujuan program).
Soal 13SPKN • Opini Wajar Tanpa Pengecualian (WTP)
Opini BPK berupa Wajar Tanpa Pengecualian (WTP / Unqualified Opinion) diberikan apabila laporan keuangan entitas…
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: B
WTP bukan berarti nol kesalahan mutlak, melainkan tidak ada salah saji material, sesuai SAP, pengungkapan memadai, SPI efektif, dan patuh pada peraturan.
Soal 14SPKN • Opini Tidak Menyatakan Pendapat (TMP)
Apabila ruang lingkup pemeriksaan BPK dibatasi secara sangat material oleh entitas atau bukti transaksi utama tidak tersedia sehingga pemeriksa tidak memperoleh bukti cukup untuk menyimpulkan kewajaran laporan keuangan, opini yang diberikan adalah…
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: D
Pembatasan lingkup yang sangat material dan pervasif sehingga auditor gagal memperoleh bukti cukup tepat menyebabkan BPK memberikan opini Tidak Menyatakan Pendapat (Disclaimer).
Soal 15SPKN • Opini Tidak Wajar (Adverse)
Opini Tidak Wajar (TW) diberikan BPK atas laporan keuangan pemerintah apabila…
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: A
Jika bukti cukup tersedia namun menunjukkan penyimpangan dari SAP bersifat material dan pervasif (meluas ke banyak akun utama), opininya adalah Tidak Wajar (Adverse).
Soal 16SPKN • Bukti Pemeriksaan
Dalam standar pelaksanaan pemeriksaan BPK, bukti audit yang diperoleh pemeriksa harus memenuhi dua kriteria kualitas utama yaitu…
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: B
Bukti pemeriksaan wajib memenuhi syarat kecukupan (sufficiency) dan ketepatan (appropriateness: relevan dan andal).
Soal 17SPKN • Hierarki Keandalan Bukti
Manakah di antara bukti audit berikut yang umumnya memiliki tingkat keandalan paling tinggi bagi pemeriksa BPK?
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: B
Bukti yang diperoleh langsung oleh pemeriksa dari pihak eksternal independen atau melalui inspeksi fisik langsung lebih andal dibanding bukti lisan/internal semata.
Soal 18SPKN • Risiko Audit
Komponen risiko audit yang menggambarkan kerentanan suatu saldo akun atau transaksi terhadap salah saji material sebelum mempertimbangkan pengendalian intern disebut…
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: B
Audit Risk = Inherent Risk × Control Risk × Detection Risk. Inherent risk adalah risiko bawaan sifat transaksi (misal akun kas/pengadaan bernilai besar).
Soal 19SPKN • Prosedur Analitis
Membandingkan realisasi belanja pegawai dan belanja modal tahun berjalan dengan anggaran serta realisasi tahun sebelumnya untuk mengidentifikasi fluktuasi tidak wajar merupakan prosedur…
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: B
Prosedur analitis mengevaluasi informasi keuangan melalui analisis hubungan antar-data keuangan maupun non-keuangan untuk mendeteksi anomali.
Soal 20SPKN • Pemeriksaan Investigatif (PDTT)
Pemeriksaan Dengan Tujuan Tertentu (PDTT) yang dilakukan BPK untuk mengungkap adanya indikasi tindak pidana korupsi atau menghitung kerugian keuangan negara atas permintaan aparat penegak hukum adalah…
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: B
Pemeriksaan investigatif dan PKKN termasuk dalam kelompok PDTT untuk mendukung pembuktian unsur kerugian negara dalam kasus hukum.
C. Standar Akuntansi Pemerintahan / SAP & SPIP (Soal 21–30)
Soal 21SAP • Basis Akuntansi Pemerintahan
Berdasarkan Peraturan Pemerintah Nomor 71 Tahun 2010 tentang Standar Akuntansi Pemerintahan (SAP), pemerintah pusat dan daerah wajib menyusun laporan keuangan menggunakan…
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: B
PP 71/2010 menerapkan SAP Berbasis Akrual untuk pengakuan pendapatan-LO, beban, aset, kewajiban, dan ekuitas; sedangkan LRA tetap disusun menggunakan basis kas sesuai anggaran.
Soal 22SAP • Komponen Laporan Keuangan
Berdasarkan PP 71/2010, berikut ini merupakan 7 (tujuh) komponen Laporan Keuangan Pemerintah (LKPP/LKKL/LKPD), KECUALI…
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: D
Tujuh komponen LK pemerintah basis akrual adalah LRA, LPSAL, Neraca, LO, LAK, LPE, dan CaLK. Laporan Laba Ditahan milik korporasi komersial, bukan pemerintah.
Soal 23SAP • Perbedaan LRA dan LO
Perbedaan mendasar antara Laporan Realisasi Anggaran (LRA) dan Laporan Operasional (LO) pada laporan keuangan pemerintah adalah…
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: A
Pada LO terdapat beban non-kas seperti beban penyusutan aset tetap dan amortisasi (basis akrual), sedangkan LRA mencatat arus kas masuk-keluar anggaran (belanja modal dicatat penuh saat kas keluar).
Soal 24SAP • Persamaan Dasar Akuntansi Pemerintah
Dalam Neraca Pemerintah Daerah, apabila Total Aset tercatat sebesar Rp2.500 miliar dan Total Kewajiban sebesar Rp300 miliar, maka besar Ekuitas adalah…
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: B
Persamaan akuntansi Neraca: Aset = Kewajiban + Ekuitas, sehingga Ekuitas = Rp2.500 miliar – Rp300 miliar = Rp2.200 miliar.
Soal 25SAP • Aset Tetap & Penyusutan
Menurut PSAP 07 tentang Akuntansi Aset Tetap, aset tetap pemerintah yang TIDAK dilakukan penyusutan adalah…
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: C
Dalam SAP, seluruh aset tetap disusutkan kecuali Tanah dan Konstruksi Dalam Pengerjaan (KDP).
Soal 26SPIP • Lima Unsur SPIP
Berdasarkan PP Nomor 60 Tahun 2008 tentang Sistem Pengendalian Intern Pemerintah (SPIP), lima unsur pengendalian intern meliputi…
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: A
Lima unsur SPIP mengadopsi kerangka COSO: Lingkungan Pengendalian, Penilaian Risiko, Kegiatan Pengendalian, Informasi & Komunikasi, dan Pemantauan Pengendalian Intern.
Soal 27SAP • Piutang & Penyisihan Piutang
Penyisihan piutang tak tertagih pada Neraca Pemerintah bertujuan untuk…
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: B
Dalam basis akrual, piutang disajikan di neraca setelah dikurangi penyisihan piutang tak tertagih agar mencerminkan estimasi nilai yang benar-benar dapat ditagih.
Soal 28SAP • Catatan atas Laporan Keuangan (CaLK)
Informasi mengenai kebijakan akuntansi yang dipilih pemerintah, rincian pos-pos laporan keuangan, serta kejadian penting setelah tanggal neraca (subsequent events) diungkapkan dalam…
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: B
CaLK memberikan penjelasan naratif dan rincian angka agar pengguna laporan keuangan (DPR/DPRD/publik) tidak salah menafsirkan angka di LRA, Neraca, maupun LO.
Sudah Lewat Setengah Jalan! Siap Uji Kecepatan CAT?
Bandingkan paket tryout CPNS untuk membiasakan diri dengan soal analisis audit dan akuntansi pemerintahan.
Suatu pengeluaran pemerintah memenuhi syarat diklasifikasikan sebagai Belanja Modal (menghasilkan Aset Tetap) apabila…
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: B
Jika barang ditujukan untuk diserahkan kepada masyarakat/pihak ketiga (bukan dimiliki pemerintah), maka dicatat sebagai Belanja Barang/Bansos, bukan Belanja Modal.
Soal 30SAP • Batas Penyampaian LKPD
Sesuai UU Keuangan Negara dan UU Pemeriksaan Keuangan Negara, Kepala Daerah wajib menyampaikan Laporan Keuangan Pemerintah Daerah (LKPD) unaudited kepada BPK paling lambat…
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: B
LKPD (unaudited) wajib diserahkan kepada BPK paling lambat 3 bulan setelah berakhirnya tahun anggaran, lalu BPK menyelesaikan auditnya dalam waktu 2 bulan (diserahkan ke DPRD paling lambat 5 bulan setelah akhir tahun anggaran).
D. Keuangan Negara & Perbendaharaan (Soal 31–38)
Soal 31Keuangan Negara • Asas Pengelolaan APBN
Salah satu asas klasik dalam UU Keuangan Negara yang mewajibkan seluruh penerimaan dan pengeluaran negara dicatat dalam APBN secara utuh tanpa dikompensasikan langsung adalah asas…
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: A
Asas universalitas mengharuskan setiap transaksi keuangan ditampilkan secara utuh (bruto) dalam dokumen anggaran tanpa langsung dikurangkan di luar mekanisme APBN/APBD.
Soal 32Perbendaharaan • Pemegang Kekuasaan Pengelolaan
Berdasarkan UU Nomor 1 Tahun 2004 tentang Perbendaharaan Negara, pejabat yang bertindak sebagai Bendahara Umum Negara (BUN) adalah…
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: B
Presiden selaku pemegang kekuasaan pengelolaan keuangan negara menguasakan pengelolaan fiskal kepada Menteri Keuangan selaku Bendahara Umum Negara (BUN).
Soal 33Perbendaharaan • Pengguna Anggaran (PA)
Pada tingkat Kementerian/Lembaga, menteri atau pimpinan lembaga bertindak sebagai…
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: B
Menteri/pimpinan lembaga adalah Pengguna Anggaran/Pengguna Barang (PA/PB) yang bertanggung jawab atas pelaksanaan anggaran di kementerian/lembaganya.
Soal 34Anggaran • Mekanisme Pembayaran LS vs UP
Pembayaran tagihan pengadaan gedung atau kontrak bernilai besar kepada pihak ketiga penyedia barang/jasa di instansi pemerintah paling tepat dilakukan melalui mekanisme…
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: B
Mekanisme LS (Langsung) mentransfer dana langsung dari rekening Kas Umum Negara/Daerah ke rekening pihak ketiga/penerima hak sehingga lebih aman dan akuntabel.
Soal 35Perbendaharaan • Pemisahan Kewenangan
Dalam pelaksanaan anggaran negara/daerah, pejabat yang berwenang melakukan tindakan yang mengakibatkan pengeluaran anggaran (otorisator/komitmen) adalah PPK/PA, sedangkan fungsi yang menguji kebenaran tagihan dan menerbitkan SPM adalah…
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: A
UU Perbendaharaan Negara memisahkan fungsi PPK (pembuat komitmen), PPSPM (penguji tagihan dan penerbit SPM), dan Bendahara (juru bayar/kasir) sebagai pengendalian internal.
Soal 36Keuangan Daerah • Dana Transfer ke Daerah (TKD)
Dana yang bersumber dari APBN yang dialokasikan kepada daerah untuk mendanai kebutuhan daerah dalam rangka pelaksanaan desentralisasi berdasarkan UU HKPD meliputi antara lain…
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: A
Transfer ke Daerah (TKD) meliputi DBH, DAU, DAK, Dana Otonomi Khusus, Dana Keistimewaan, dan Dana Desa.
Soal 37Pengadaan • Temuan Umum Audit Pengadaan
Dalam pemeriksaan BPK atas belanja modal konstruksi atau pengadaan barang, jenis temuan penyimpangan yang paling sering mengakibatkan kerugian negara adalah…
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: A
Pemeriksaan fisik lapangan oleh BPK sering menemukan kekurangan volume (misal ketebalan aspal kurang dari kontrak) atau mark-up harga yang menimbulkan kelebihan bayar.
Soal 38Kas Negara • Rekening Pemerintah
Seluruh uang yang menjadi hak negara harus disetor ke Rekening Kas Umum Negara (RKUN). Apabila ditemukan bendahara menyimpan dana pemerintah pada rekening pribadi atas nama sendiri, temuan tersebut dikategorikan sebagai…
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: B
Pasal 16 UU Perbendaharaan Negara melarang pembukaan rekening atas nama pribadi untuk menampung uang negara; seluruh rekening pemerintah wajib mendapat persetujuan BUN/BUD.
E. Kerugian Negara & Tindak Lanjut Pemeriksaan (Soal 39–47)
Soal 39Tindak Lanjut • Batas Waktu 60 Hari
Berdasarkan Pasal 20 ayat (3) UU Nomor 15 Tahun 2004, pejabat yang diperiksa wajib menindaklanjuti rekomendasi dalam laporan hasil pemeriksaan BPK serta memberikan jawaban/penjelasan kepada BPK selambat-lambatnya…
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: C
Pejabat wajib menindaklanjuti rekomendasi LHP BPK dan menyampaikan jawabannya paling lambat 60 hari setelah LHP diterima.
Soal 40Kerugian Negara • Pengertian Kerugian Negara
Berdasarkan UU Nomor 1 Tahun 2004 tentang Perbendaharaan Negara, ‘Kerugian Negara/Daerah’ didefinisikan sebagai kekurangan uang, surat berharga, dan barang yang…
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: B
Unsur utama kerugian negara adalah kekurangan uang/surat berharga/barang yang NYATA dan PASTI jumlahnya akibat perbuatan melawan hukum (sengaja atau lalai).
Soal 41Kerugian Negara • Tuntutan Perbendaharaan (TP)
Mekanisme penyelesaian kerugian negara yang dikenakan khusus kepada BENDAHARA atas kekurangan kas atau barang yang berada dalam pengawasannya disebut…
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: B
Tuntutan Perbendaharaan (TP) ditujukan kepada Bendahara (ditetapkan oleh BPK), sedangkan Tuntutan Ganti Rugi (TGR) ditujukan kepada Pegawai Negeri bukan bendahara/pejabat lain (ditetapkan pimpinan instansi).
Soal 42Kerugian Negara • Surat Keterangan Tanggung Jawab Mutlak
Surat pernyataan tertulis dari bendahara atau pegawai negeri bukan bendahara yang menyatakan kesanggupan dan pengakuan bertanggung jawab mengganti kerugian negara/daerah secara tunai atau angsuran disebut…
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: B
SKTJM adalah instrumen penyelesaian damai/administratif kerugian negara di mana pihak yang merugikan mengakui dan bersedia mengganti kerugian dengan jaminan aset.
Soal 43Tindak Lanjut • Klasifikasi Status Tindak Lanjut
Dalam pemantauan tindak lanjut rekomendasi hasil pemeriksaan (TLRHP) BPK, apabila entitas terperiksa telah menyerahkan bukti setor pengembalian kelebihan pembayaran ke kas negara secara penuh sesuai rekomendasi, status tindak lanjutnya dicatat sebagai…
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: B
Status TLRHP BPK terdiri atas 4 kategori: Sesuai dengan Rekomendasi, Belum Sesuai, Belum Ditindaklanjuti, dan Tidak Dapat Ditindaklanjuti dengan Alasan Sah (TDD).
Soal 44Tindak Lanjut • Indikasi Tindak Pidana
Apabila dalam pemeriksaan ditemukan unsur tindak pidana yang merugikan keuangan negara, berdasarkan Pasal 14 UU No. 15 Tahun 2004, BPK segera melaporkan hal tersebut kepada…
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: B
BPK wajib melaporkan temuan berindikasi tindak pidana kepada instansi penegak hukum yang berwenang paling lama 1 bulan sejak diketahui adanya unsur pidana tersebut.
Soal 45Temuan Audit • Komponen Temuan Pemeriksaan
Agar sebuah temuan pemeriksaan dalam LHP BPK tersusun lengkap, objektif, dan dapat ditindaklanjuti, struktur elemen temuan audit yang baik mencakup…
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: A
Setiap temuan audit BPK memuat: Kondisi (fakta yang terjadi), Kriteria (aturan yang seharusnya), Sebab (akar masalah), Akibat (dampak/kerugian), dan Rekomendasi perbaikan.
Soal 46Keuangan Negara • Sanksi Tidak Menindaklanjuti LHP
Pejabat yang tidak memenuhi kewajiban menindaklanjuti rekomendasi dalam laporan hasil pemeriksaan BPK tanpa alasan yang sah dapat dikenai sanksi berupa…
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: B
Pasal 26 ayat (2) UU No. 15 Tahun 2004 mengatur ancaman sanksi pidana maupun administratif kepegawaian bagi pejabat yang tidak menindaklanjuti rekomendasi BPK.
Soal 47Tindak Lanjut • Pengawasan oleh DPR/DPRD
Mengapa hasil pemeriksaan BPK diserahkan kepada DPR/DPD/DPRD?
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: A
Parlemen (DPR/DPD/DPRD) menggunakan LHP BPK sebagai bahan resmi rapat dengar pendapat, evaluasi kinerja kementerian/pemda, dan pembahasan APBN/APBD berikutnya.
F. Etika Pemeriksa & Situational Judgement Test (Soal 48–55)
Soal 48Etika • Kode Etik BPK (3 Nilai Dasar)
Berdasarkan Peraturan BPK tentang Kode Etik BPK RI, tiga nilai dasar yang wajib dijunjung tinggi oleh setiap Anggota BPK dan Pemeriksa BPK adalah…
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: A
Nilai dasar BPK RI adalah Independensi (bebas dari pengaruh pihak manapun), Integritas (jujur, objektif, tegas), dan Profesionalisme (kompeten dan cermat).
Soal 49Etika • Ancaman Independensi
Seorang pemeriksa BPK ditugaskan mengaudit laporan keuangan Dinas Pekerjaan Umum di suatu kabupaten, dan diketahui bahwa Kepala Dinas tersebut adalah kakak kandungnya. Tindakan paling etis dan sesuai SPKN adalah…
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: B
Hubungan keluarga dekat dengan pimpinan entitas terperiksa merupakan ancaman kedekatan (familiarity threat) terhadap independensi yang wajib diungkapkan dan dihindari.
Soal 50SJT • Penolakan Gratifikasi Saat Audit
Saat tim pemeriksa BPK melakukan pemeriksaan lapangan di daerah terpencil, pihak pemerintah daerah menyediakan fasilitas penginapan hotel mewah dan uang saku harian di luar ketentuan perjalanan dinas resmi BPK. Sikap Anda adalah…
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: B
Penerimaan fasilitas atau uang dari entitas yang sedang diperiksa merusak independensi pemeriksa dan termasuk gratifikasi terlarang.
Soal 51SJT • Tekanan Mengubah Temuan
Dalam pembahasan konsep temuan (exit meeting), pejabat entitas terperiksa mendesak Anda untuk menghapus temuan kelebihan bayar senilai Rp800 juta karena khawatir mencoreng citra instansi menjelang akhir jabatan. Sikap profesional Anda adalah…
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: B
Pemeriksa menjaga objektivitas berbasis bukti (evidence-based). Pihak terperiksa berhak memberi tanggapan resmi tertulis, namun temuan faktual tidak boleh dihilangkan oleh tekanan politik/jabatan.
Soal 52SJT • Kerahasiaan Kertas Kerja Pemeriksaan
Kertas Kerja Pemeriksaan (KKP) yang berisi bukti-bukti temuan awal sebelum laporan resmi diterbitkan bersifat…
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: B
Pemeriksa dilarang membocorkan informasi hasil pemeriksaan yang belum resmi atau dokumen rahasia terperiksa kepada pihak tidak berwenang.
Soal 53SJT • Sikap Skeptisisme Profesional
Saat memeriksa bukti pertanggungjawaban belanja perjalanan dinas, seluruh kuitansi hotel tampak rapi namun nomor urut, jenis huruf, dan stempel dari 5 hotel berbeda terlihat identik. Sikap skeptisisme profesional yang tepat adalah…
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: B
Skeptisisme profesional berarti sikap mempertanyakan dan menilai secara kritis keabsahan bukti audit dengan verifikasi/konfirmasi faktual sebelum menyimpulkan.
Soal 54SJT • Ketelitian & Kehati-hatian (Due Professional Care)
Menjelang batas akhir penyusunan laporan pemeriksaan, Anda menemukan ada perbedaan angka sebesar Rp150 juta antara tabel ringkasan dan lampiran rincian kertas kerja. Tindakan Anda adalah…
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: B
Kecermatan profesional (due professional care) menuntut konsistensi penuh antara angka dalam laporan utama dan kertas kerja pendukung.
Soal 55SJT • Komunikasi Konstruktif Saat Pemeriksaan
Seorang bendahara daerah terlihat sangat tegang dan defensif saat Anda meminta dokumen kas umum karena takut disalahkan. Pendekatan komunikasi pemeriksa yang tepat adalah…
Lihat Kunci Jawaban & Pembahasan
Kunci Jawaban: B
Komunikasi yang tenang, transparan, dan profesional memudahkan perolehan data pemeriksaan yang akurat tanpa mengurangi ketegasan dan independensi auditor.
Target Lolos CPNS BPK RI Tahun Ini?
Pilih paket latihan CAT dan pendampingan belajar yang paling sesuai dengan kebutuhan Anda di Bimbel Fungsional.
Apakah pelamar CPNS BPK RI harus berasal dari jurusan Akuntansi?
Tidak selalu. Meski formasi Pemeriksa banyak menyerap lulusan Akuntansi, Ekonomi, dan Manajemen, BPK RI juga membuka formasi untuk lulusan Hukum, Teknik Sipil, TI, Statistika, dan jurusan lain sesuai kebutuhan audit tematik dan operasional.
Apa 4 jenis opini yang diberikan BPK atas laporan keuangan?
Empat opini BPK adalah Wajar Tanpa Pengecualian (WTP), Wajar Dengan Pengecualian (WDP), Tidak Wajar (TW), dan Tidak Menyatakan Pendapat (TMP).
Tim ASN adalah kelompok profesional yang terbiasa menyusun soal. Kami terdiri dari ahli berbagai bidang, berkomitmen menciptakan soal berkualitas tinggi yang relevan dengan kompetensi jabatan.