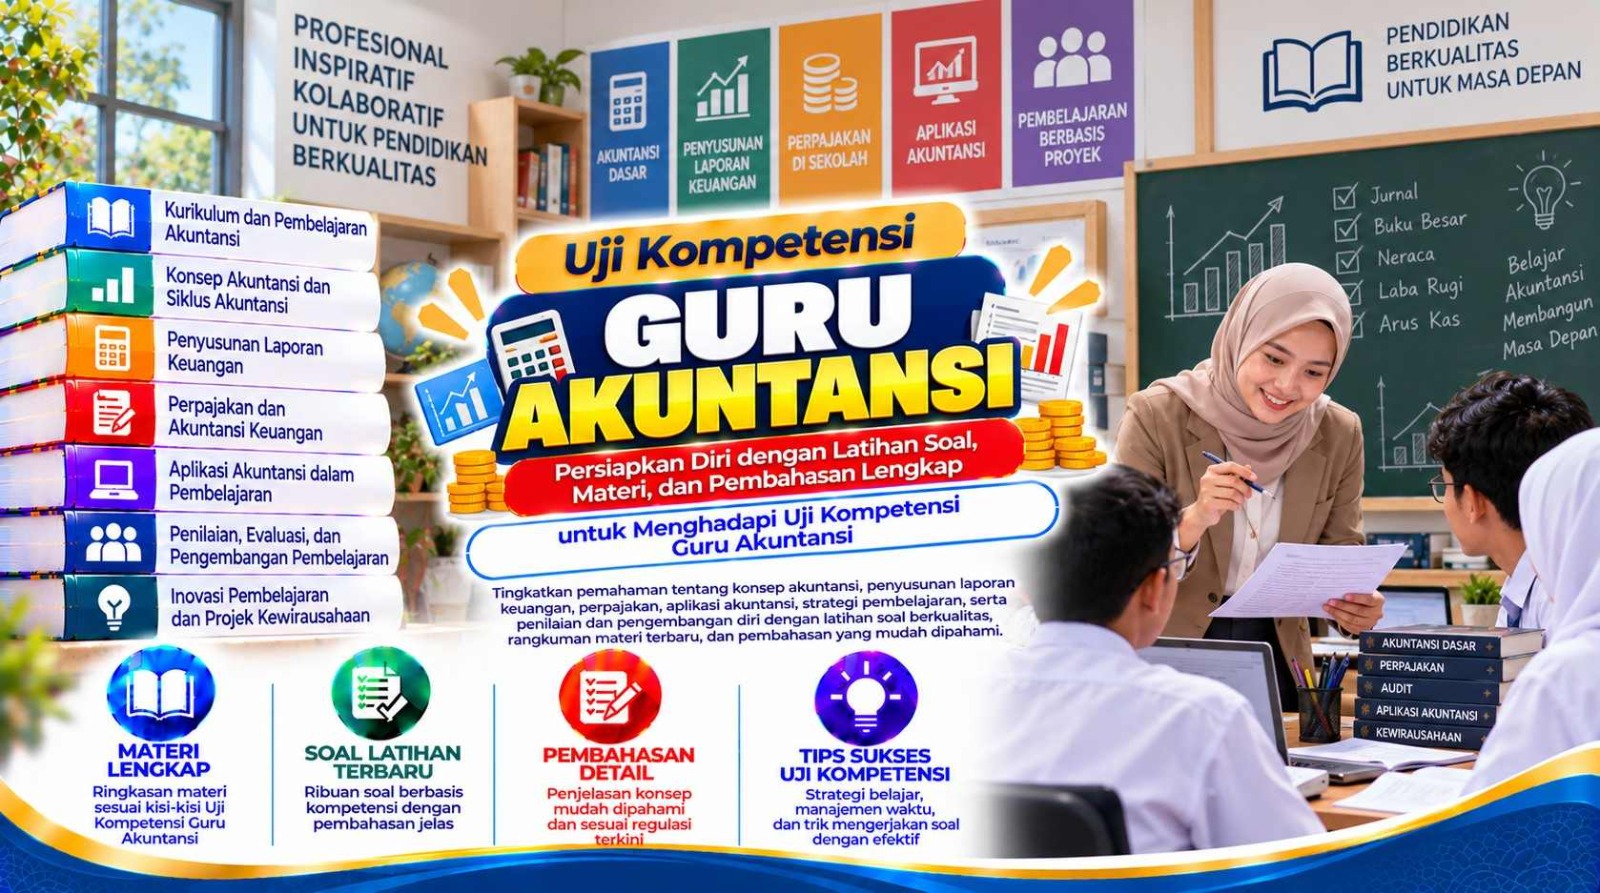
Uji Kompetensi Guru Akuntansi bertujuan mengukur kemampuan pedagogik dan profesional guru dalam menguasai materi akuntansi, menyusun pembelajaran, serta menilai kompetensi peserta didik secara tepat.
Agar persiapan lebih terarah, Anda perlu memahami materi inti sekaligus membiasakan diri dengan soal berbasis analisis dan studi kasus. Artikel ini menyajikan 35+ Soal Uji Kompetensi Guru Akuntansi lengkap dengan materi, kunci jawaban, dan pembahasan sebagai bahan latihan sebelum mengikuti ujian.
Mengenal Uji Kompetensi Guru Akuntansi
Uji Kompetensi Guru Akuntansi bertujuan menilai kemampuan guru dalam menguasai materi akuntansi sekaligus menerapkannya dalam proses pembelajaran. Kompetensi yang diuji tidak hanya berkaitan dengan pencatatan transaksi, tetapi juga analisis laporan keuangan, perpajakan dasar, penggunaan aplikasi akuntansi, serta kemampuan mengelola pembelajaran praktik.
Beberapa kompetensi yang perlu dikuasai antara lain:
- Dasar-dasar akuntansi dan persamaan akuntansi.
- Siklus akuntansi perusahaan jasa, dagang, dan manufaktur.
- Jurnal umum, jurnal khusus, serta buku besar.
- Penyusunan neraca saldo dan jurnal penyesuaian.
- Penyusunan laporan keuangan.
- Akuntansi persediaan dan aset tetap.
- Perpajakan dasar.
- Penggunaan spreadsheet dan aplikasi akuntansi.
- Analisis laporan keuangan.
- Perencanaan dan asesmen pembelajaran akuntansi.
Materi dan Kisi-Kisi Uji Kompetensi Guru Akuntansi Terbaru
Uji Kompetensi Guru Akuntansi mencakup kompetensi profesional bidang Akuntansi dan Keuangan Lembaga sekaligus kemampuan pedagogik guru. Materi yang perlu diprioritaskan meliputi:
- Konsep dasar dan persamaan akuntansi.
- Siklus akuntansi perusahaan jasa dan dagang.
- Jurnal umum, jurnal khusus, buku besar, dan neraca saldo.
- Jurnal penyesuaian, penutup, dan pembalik.
- Penyusunan serta analisis laporan keuangan.
- Kas, rekonsiliasi bank, piutang, persediaan, dan aset tetap.
- Harga pokok penjualan.
- Perpajakan dan administrasi keuangan dasar.
- Perbankan dasar.
- Spreadsheet dan aplikasi komputer akuntansi.
- Etika profesi akuntansi.
- K3, 5R, dan budaya kerja.
- Perencanaan pembelajaran akuntansi.
- Project Based Learning dan Problem Based Learning.
- Asesmen praktik, remedial, dan pengayaan.
Contoh Soal Uji Kompetensi Guru Akuntansi dan Pembahasan
Soal berikut disusun dalam bentuk HOTS dan studi kasus untuk mengukur penguasaan materi Akuntansi dan Keuangan Lembaga sekaligus kemampuan guru menganalisis kesalahan, menentukan prosedur yang tepat, dan mengelola pembelajaran akuntansi.
Soal 1
Perusahaan membayar sewa gedung sebesar Rp24.000.000 pada 1 Oktober untuk masa sewa 12 bulan dan seluruhnya dicatat sebagai Beban Sewa. Pada 31 Desember akan disusun laporan keuangan. Jurnal penyesuaian yang paling tepat adalah ….
A. Debit Beban Sewa Rp18.000.000 dan Kredit Sewa Dibayar di Muka Rp18.000.000
B. Debit Sewa Dibayar di Muka Rp18.000.000 dan Kredit Beban Sewa Rp18.000.000
C. Debit Sewa Dibayar di Muka Rp6.000.000 dan Kredit Beban Sewa Rp6.000.000
D. Debit Beban Sewa Rp6.000.000 dan Kredit Kas Rp6.000.000
E. Debit Sewa Dibayar di Muka Rp24.000.000 dan Kredit Kas Rp24.000.000
Jawaban: B
Pembahasan:
Sewa yang telah menjadi beban selama Oktober sampai Desember adalah tiga bulan atau Rp6.000.000. Karena seluruh Rp24.000.000 sebelumnya telah dicatat sebagai beban, bagian yang masih menjadi aset adalah Rp18.000.000. Oleh karena itu, Sewa Dibayar di Muka didebit dan Beban Sewa dikredit sebesar Rp18.000.000.
Soal 2
Saldo rekening koran perusahaan menunjukkan Rp48.500.000, sedangkan saldo buku kas perusahaan Rp43.500.000. Setelah diperiksa, terdapat setoran dalam perjalanan Rp7.000.000 dan cek beredar Rp2.000.000. Tidak ditemukan perbedaan lain. Saldo kas yang benar adalah ….
A. Rp43.500.000
B. Rp48.500.000
C. Rp53.500.000
D. Rp55.500.000
E. Rp57.500.000
Jawaban: C
Pembahasan:
Saldo menurut bank disesuaikan dengan setoran dalam perjalanan dan cek beredar: Rp48.500.000 + Rp7.000.000 – Rp2.000.000 = Rp53.500.000. Jika data lengkap, saldo buku juga harus direkonsiliasi menuju nilai yang sama.
Soal 3
Perusahaan membeli peralatan senilai Rp60.000.000 secara kredit. Seorang siswa mencatat transaksi tersebut sebagai Debit Beban Peralatan dan Kredit Utang Usaha. Kesalahan utama dari jurnal tersebut adalah ….
A. Kredit seharusnya Kas
B. Utang Usaha tidak boleh digunakan untuk transaksi peralatan
C. Peralatan seharusnya dicatat sebagai aset, bukan langsung sebagai beban
D. Seluruh transaksi kredit harus dicatat dalam jurnal penerimaan kas
E. Nilai transaksi harus langsung disusutkan
Jawaban: C
Pembahasan:
Peralatan memberikan manfaat lebih dari satu periode sehingga memenuhi karakteristik aset. Pengakuan sebagai beban langsung akan menyebabkan aset terlalu rendah dan beban periode berjalan terlalu tinggi.
Soal 4
Perusahaan mencatat persediaan akhir terlalu tinggi sebesar Rp10.000.000. Jika kesalahan tersebut tidak dikoreksi, dampak pada laba kotor tahun berjalan adalah ….
A. Laba kotor terlalu rendah Rp10.000.000
B. Laba kotor terlalu tinggi Rp10.000.000
C. Laba kotor tidak berubah
D. Penjualan terlalu tinggi Rp10.000.000
E. Utang usaha terlalu rendah Rp10.000.000
Jawaban: B
Pembahasan:
Persediaan akhir yang terlalu tinggi menyebabkan harga pokok penjualan terlalu rendah. Karena laba kotor dihitung dari penjualan dikurangi HPP, laba kotor akan terlalu tinggi sebesar Rp10.000.000.
Soal 5
Pada akhir periode, terdapat gaji pegawai sebesar Rp8.000.000 yang sudah menjadi kewajiban tetapi belum dibayar dan belum dicatat. Jurnal penyesuaian yang tepat adalah ….
A. Debit Utang Gaji Rp8.000.000 dan Kredit Beban Gaji Rp8.000.000
B. Debit Beban Gaji Rp8.000.000 dan Kredit Utang Gaji Rp8.000.000
C. Debit Kas Rp8.000.000 dan Kredit Utang Gaji Rp8.000.000
D. Debit Beban Gaji Rp8.000.000 dan Kredit Kas Rp8.000.000
E. Debit Piutang Gaji Rp8.000.000 dan Kredit Pendapatan Rp8.000.000
Jawaban: B
Pembahasan:
Beban telah terjadi meskipun belum dibayar. Berdasarkan prinsip akrual, beban harus diakui pada periode terjadinya dan kewajiban dicatat sebagai Utang Gaji.
Soal 6
Saldo perlengkapan awal Rp6.000.000. Selama periode perusahaan membeli perlengkapan Rp9.000.000. Hasil pemeriksaan fisik pada akhir periode menunjukkan perlengkapan tersisa Rp4.000.000. Besarnya Beban Perlengkapan adalah ….
A. Rp4.000.000
B. Rp5.000.000
C. Rp9.000.000
D. Rp11.000.000
E. Rp15.000.000
Jawaban: D
Pembahasan:
Perlengkapan yang tersedia adalah Rp15.000.000. Jika tersisa Rp4.000.000, berarti yang telah digunakan sebesar Rp11.000.000.
Soal 7
Seorang akuntan menemukan kesalahan pencatatan yang secara nominal kecil, tetapi jika dibiarkan dapat mengubah keputusan investor karena berkaitan dengan pelanggaran perjanjian utang. Pertimbangan yang paling tepat adalah ….
A. Kesalahan dapat diabaikan karena nilainya kecil
B. Materialitas hanya ditentukan berdasarkan jumlah rupiah
C. Kesalahan tetap dapat material karena sifat dan dampaknya terhadap keputusan pengguna laporan
D. Semua kesalahan kecil wajib langsung dikapitalisasi
E. Kesalahan hanya relevan bagi auditor
Jawaban: C
Pembahasan:
Materialitas tidak hanya bersifat kuantitatif. Suatu informasi dengan nilai kecil dapat menjadi material jika sifatnya memengaruhi keputusan pengguna laporan keuangan.
Soal 8
Perusahaan memperoleh pendapatan jasa Rp80.000.000. Beban gaji Rp25.000.000, beban sewa Rp10.000.000, beban listrik Rp5.000.000, dan prive pemilik Rp8.000.000. Laba bersih perusahaan adalah ….
A. Rp32.000.000
B. Rp40.000.000
C. Rp42.000.000
D. Rp48.000.000
E. Rp72.000.000
Jawaban: B
Pembahasan:
Total beban adalah Rp40.000.000. Laba bersih = Rp80.000.000 – Rp40.000.000 = Rp40.000.000. Prive tidak termasuk beban, tetapi merupakan pengurang modal.
Soal 9
Sebuah perusahaan memiliki modal awal Rp100.000.000, laba bersih Rp40.000.000, tambahan investasi pemilik Rp15.000.000, dan prive Rp10.000.000. Modal akhir adalah ….
A. Rp115.000.000
B. Rp130.000.000
C. Rp135.000.000
D. Rp145.000.000
E. Rp155.000.000
Jawaban: D
Pembahasan:
Modal akhir = modal awal + investasi tambahan + laba bersih – prive = Rp100.000.000 + Rp15.000.000 + Rp40.000.000 – Rp10.000.000 = Rp145.000.000.
Soal 10
Seorang siswa memposting transaksi pembelian perlengkapan secara tunai sebesar Rp2.500.000 dengan mendebit Perlengkapan Rp2.500.000 tetapi mengkredit Kas Rp25.000.000. Kesalahan tersebut menyebabkan ….
A. Neraca saldo tetap seimbang
B. Debit lebih besar Rp22.500.000
C. Kredit lebih besar Rp22.500.000
D. Aset tidak terpengaruh
E. Laba bersih meningkat Rp22.500.000
Jawaban: C
Pembahasan:
Debit hanya Rp2.500.000 sedangkan kredit Rp25.000.000, sehingga total kredit melebihi debit sebesar Rp22.500.000.
Soal 11
Perusahaan membeli barang dagang Rp20.000.000 dengan syarat 2/10, n/30. Perusahaan membayar seluruh utang dalam masa potongan. Jika menggunakan metode pencatatan yang mengakui potongan pada saat pembayaran, jumlah kas yang dibayarkan adalah ….
A. Rp18.000.000
B. Rp19.000.000
C. Rp19.600.000
D. Rp19.800.000
E. Rp20.000.000
Jawaban: C
Pembahasan:
Potongan 2 persen dari Rp20.000.000 adalah Rp400.000. Kas yang dibayarkan menjadi Rp19.600.000.
Soal 12
Sebuah perusahaan dagang memiliki persediaan awal Rp25.000.000, pembelian bersih Rp90.000.000, dan persediaan akhir Rp30.000.000. Harga pokok penjualan adalah ….
A. Rp55.000.000
B. Rp60.000.000
C. Rp85.000.000
D. Rp95.000.000
E. Rp145.000.000
Jawaban: C
Pembahasan:
HPP = persediaan awal + pembelian bersih – persediaan akhir = Rp25.000.000 + Rp90.000.000 – Rp30.000.000 = Rp85.000.000.
Soal 13
Sebuah kendaraan dibeli seharga Rp150.000.000 dengan nilai residu Rp30.000.000 dan umur manfaat 5 tahun. Jika menggunakan metode garis lurus, beban penyusutan per tahun adalah ….
A. Rp18.000.000
B. Rp20.000.000
C. Rp24.000.000
D. Rp30.000.000
E. Rp36.000.000
Jawaban: C
Pembahasan:
Dasar penyusutan adalah Rp150.000.000 – Rp30.000.000 = Rp120.000.000. Dibagi lima tahun menghasilkan beban penyusutan Rp24.000.000 per tahun.
Soal 14
Pada akhir periode, kendaraan dengan harga perolehan Rp100.000.000 dan akumulasi penyusutan Rp70.000.000 dijual seharga Rp35.000.000. Perusahaan akan mencatat ….
A. Rugi penjualan aset Rp5.000.000
B. Laba penjualan aset Rp5.000.000
C. Laba penjualan aset Rp35.000.000
D. Rugi penjualan aset Rp35.000.000
E. Tidak ada laba atau rugi
Jawaban: B
Pembahasan:
Nilai buku kendaraan = Rp100.000.000 – Rp70.000.000 = Rp30.000.000. Karena dijual Rp35.000.000, perusahaan memperoleh laba Rp5.000.000.
Soal 15
Saldo kas kecil ditetapkan Rp5.000.000 menggunakan sistem imprest. Pada saat pengisian kembali, bukti pengeluaran berjumlah Rp3.700.000 dan uang tunai tersisa Rp1.300.000. Jumlah pengisian kembali adalah ….
A. Rp1.300.000
B. Rp3.700.000
C. Rp5.000.000
D. Rp6.300.000
E. Rp8.700.000
Jawaban: B
Pembahasan:
Dalam sistem imprest, pengisian kembali sebesar total pengeluaran yang telah terjadi sehingga saldo kas kecil kembali menjadi jumlah yang ditetapkan.
Soal 16
Pada rekonsiliasi bank ditemukan biaya administrasi bank Rp250.000 yang belum dicatat perusahaan. Jurnal yang tepat adalah ….
A. Debit Kas Rp250.000 dan Kredit Beban Administrasi Bank Rp250.000
B. Debit Beban Administrasi Bank Rp250.000 dan Kredit Kas Rp250.000
C. Debit Piutang Rp250.000 dan Kredit Kas Rp250.000
D. Debit Utang Rp250.000 dan Kredit Pendapatan Rp250.000
E. Tidak perlu jurnal karena transaksi berasal dari bank
Jawaban: B
Pembahasan:
Biaya administrasi telah mengurangi saldo rekening bank, tetapi belum dicatat perusahaan. Oleh karena itu, Beban Administrasi Bank didebit dan Kas dikredit.
Soal 17
Guru memberikan tugas siswa untuk mencari jurnal transaksi dari sebuah perusahaan nyata. Seorang siswa menyalin jurnal dari internet tanpa mampu menjelaskan dasar pencatatannya. Tindakan pedagogik yang paling tepat adalah ….
A. Memberikan nilai penuh karena jurnal terlihat benar
B. Menganggap tugas selesai karena sumber sudah dicantumkan
C. Meminta siswa menjelaskan bukti transaksi, akun yang terpengaruh, serta alasan debit dan kredit sebelum memberikan penilaian
D. Menghapus seluruh penggunaan internet
E. Mengganti semua tugas menjadi hafalan
Jawaban: C
Pembahasan:
Kemampuan akuntansi bukan hanya menghasilkan jurnal yang benar, tetapi memahami proses analisis transaksi. Guru perlu mengukur proses berpikir siswa.
Soal 18
Siswa sering salah membedakan antara beban dibayar di muka dan beban yang masih harus dibayar. Strategi pembelajaran yang paling efektif adalah ….
A. Meminta siswa menghafal definisi keduanya
B. Memberikan tabel istilah untuk dihafalkan
C. Menggunakan kasus transaksi dengan garis waktu pembayaran dan periode manfaat, lalu meminta siswa menentukan kapan aset, beban, atau kewajiban diakui
D. Mengurangi soal penyesuaian
E. Menggunakan ceramah sepanjang pertemuan
Jawaban: C
Pembahasan:
Kesulitan konsep akrual lebih efektif diatasi dengan konteks waktu. Siswa perlu memahami hubungan antara waktu pembayaran, periode manfaat, dan pengakuan akuntansi.
Soal 19
Perusahaan mengetahui laba bersih meningkat 20 persen, tetapi kas dari aktivitas operasi justru menurun signifikan. Kesimpulan paling tepat adalah ….
A. Perusahaan pasti mengalami kerugian
B. Laba bersih selalu sama dengan arus kas operasi
C. Perlu dianalisis kualitas laba dan perubahan akun seperti piutang, persediaan, dan utang
D. Laporan laba rugi pasti salah
E. Penjualan harus dihentikan
Jawaban: C
Pembahasan:
Laba akrual tidak selalu sejalan dengan kas. Peningkatan piutang atau persediaan dapat menyebabkan laba meningkat tetapi arus kas operasi melemah.
Soal 20
Perusahaan mencatat pendapatan jasa sebesar Rp15.000.000 padahal jasa baru akan diberikan bulan berikutnya. Kesalahan ini menyebabkan ….
A. Pendapatan dan laba periode berjalan terlalu rendah
B. Pendapatan dan laba periode berjalan terlalu tinggi
C. Aset terlalu rendah
D. Beban terlalu tinggi
E. Kas pasti terlalu rendah
Jawaban: B
Pembahasan:
Pendapatan seharusnya diakui ketika jasa telah diberikan. Pengakuan terlalu dini menyebabkan pendapatan dan laba periode berjalan terlalu tinggi.
Soal 21
Seorang staf akuntansi diminta atasannya menunda pencatatan beban agar laba perusahaan terlihat lebih tinggi menjelang pengajuan kredit bank. Prinsip etika yang paling jelas terancam adalah ….
A. Efisiensi
B. Integritas dan objektivitas
C. Produktivitas
D. Loyalitas tanpa batas
E. Kecepatan kerja
Jawaban: B
Pembahasan:
Akuntan harus jujur dan tidak membiarkan tekanan pihak lain memengaruhi objektivitas profesional. Manipulasi waktu pengakuan beban dapat menyesatkan pengguna laporan.
Soal 22
Seorang pegawai memiliki akses ke data gaji seluruh karyawan. Temannya meminta informasi gaji seorang manajer untuk kepentingan pribadi. Sikap profesional yang tepat adalah ….
A. Memberikan karena mereka satu perusahaan
B. Memberikan hanya sebagian informasi
C. Menolak karena informasi tersebut bersifat rahasia dan tidak ada kepentingan pekerjaan yang sah
D. Menyampaikan secara lisan agar tidak meninggalkan bukti
E. Mengunggah data tanpa nama
Jawaban: C
Pembahasan:
Kerahasiaan merupakan prinsip penting dalam etika profesi. Informasi hanya boleh digunakan untuk kepentingan yang sah dan sesuai kewenangan.
Soal 23
Sebuah bank menghimpun dana masyarakat melalui tabungan dan deposito kemudian menyalurkannya kembali dalam bentuk kredit. Fungsi utama bank yang terlihat dalam kasus tersebut adalah ….
A. Mencetak uang
B. Mengatur APBN
C. Menjalankan fungsi intermediasi keuangan
D. Menentukan tarif pajak
E. Menyusun laporan perusahaan nasabah
Jawaban: C
Pembahasan:
Bank menjalankan fungsi intermediasi dengan menghimpun dana dari pihak yang memiliki surplus dana dan menyalurkannya kepada pihak yang membutuhkan dana.
Soal 24
Nasabah ingin menyimpan dana dalam jangka waktu tertentu dengan tingkat imbal hasil relatif lebih tinggi dibanding tabungan, tetapi tidak membutuhkan fleksibilitas penarikan setiap saat. Produk yang paling sesuai adalah ….
A. Giro
B. Deposito
C. Kredit modal kerja
D. Safe deposit box
E. Transfer antarbank
Jawaban: B
Pembahasan:
Deposito memiliki jangka waktu tertentu dan umumnya memberikan tingkat bunga lebih tinggi dibanding rekening tabungan biasa.
Soal 25
Pada spreadsheet, kolom B berisi nilai penjualan dan kolom C berisi target. Guru ingin siswa menampilkan teks “Tercapai” apabila penjualan sama dengan atau lebih besar dari target dan “Belum” jika sebaliknya. Fungsi yang paling tepat adalah ….
A. SUM
B. COUNT
C. IF
D. AVERAGE
E. MAX
Jawaban: C
Pembahasan:
Fungsi IF digunakan untuk menghasilkan output berdasarkan suatu kondisi logis.
Soal 26
Siswa memiliki data penjualan 500 transaksi dan perlu menjumlahkan hanya transaksi kategori “Tunai”. Metode spreadsheet yang paling efisien adalah ….
A. Menjumlahkan setiap sel secara manual
B. Menggunakan fungsi bersyarat seperti SUMIF atau SUMIFS
C. Menghapus seluruh transaksi kredit
D. Menggunakan fungsi MAX
E. Menghitung dengan kalkulator
Jawaban: B
Pembahasan:
Fungsi SUMIF atau SUMIFS dirancang untuk menjumlahkan data berdasarkan satu atau beberapa kriteria sehingga lebih akurat dan efisien.
Soal 27
Guru menemukan siswa mampu menggunakan rumus spreadsheet tetapi tidak mampu mendeteksi kesalahan ketika referensi sel berubah setelah formula disalin. Kompetensi yang perlu diperkuat adalah ….
A. Menghafal menu aplikasi
B. Memahami penggunaan referensi relatif, absolut, dan campuran
C. Menambah kecepatan mengetik
D. Menggunakan warna sel
E. Membuat grafik lebih banyak
Jawaban: B
Pembahasan:
Pemahaman jenis referensi sel penting agar formula tetap bekerja sesuai kebutuhan ketika disalin ke posisi lain.
Soal 28
Ruang praktik akuntansi memiliki kabel komputer yang berserakan di jalur berjalan, dokumen menumpuk tanpa klasifikasi, dan beberapa perangkat tidak dikembalikan ke tempat semula. Penerapan 5R yang paling tepat adalah ….
A. Menambah lemari tanpa mengubah kebiasaan
B. Menata dan mengelompokkan barang, menjaga kebersihan, merawat kondisi kerja, serta membangun disiplin mempertahankan standar
C. Memindahkan seluruh dokumen ke ruang lain
D. Membiarkan karena tidak berkaitan dengan akuntansi
E. Menambah komputer baru
Jawaban: B
Pembahasan:
5R bukan sekadar membersihkan ruang. Prinsipnya mencakup Ringkas, Rapi, Resik, Rawat, dan Rajin untuk menciptakan lingkungan kerja yang aman dan produktif.
Soal 29
Guru ingin membuat asesmen praktik siklus akuntansi. Bentuk asesmen yang paling valid adalah ….
A. Hanya meminta siswa menyebutkan urutan siklus akuntansi
B. Memberikan kasus transaksi lengkap dan meminta siswa menganalisis bukti, membuat jurnal, posting, penyesuaian, serta laporan keuangan
C. Memberikan soal benar-salah
D. Menilai berdasarkan kehadiran
E. Meminta siswa menyalin contoh dari buku
Jawaban: B
Pembahasan:
Asesmen praktik seharusnya mengukur kemampuan menerapkan seluruh tahapan akuntansi secara terintegrasi.
Soal 30
Setelah ujian, sebagian besar siswa menjawab salah pada soal jurnal penyesuaian tetapi mampu menjawab konsep dasar dengan baik. Tindakan guru yang paling tepat adalah ….
A. Mengulang seluruh materi dari awal
B. Menurunkan nilai ketuntasan
C. Menganalisis pola kesalahan lalu memberikan remedial yang fokus pada konsep akrual dan jurnal penyesuaian
D. Memberikan kunci jawaban tanpa pembahasan
E. Menghapus materi penyesuaian dari ujian berikutnya
Jawaban: C
Pembahasan:
Remedial sebaiknya berbasis diagnosis kesulitan. Guru perlu mengetahui kesalahan spesifik agar intervensi pembelajaran lebih efektif.
Soal 31
Guru memberikan proyek kepada siswa untuk mengelola transaksi sebuah usaha kecil selama satu bulan. Agar proyek benar-benar mencerminkan Project Based Learning, kegiatan yang paling lengkap adalah ….
A. Menyalin jurnal dari buku
B. Mengumpulkan transaksi fiktif saja
C. Merancang kasus usaha, mencatat transaksi, menyusun laporan, menganalisis hasil, dan mempresentasikan rekomendasi
D. Menghafal akun
E. Mengerjakan soal pilihan ganda
Jawaban: C
Pembahasan:
Project Based Learning menuntut proses autentik yang menghasilkan produk, melibatkan penyelidikan, penerapan konsep, dan refleksi.
Soal 32
Sebuah usaha memiliki aset lancar Rp200.000.000 dan kewajiban lancar Rp100.000.000. Tahun berikutnya aset lancar menjadi Rp220.000.000 tetapi kewajiban lancar meningkat menjadi Rp180.000.000. Analisis paling tepat adalah ….
A. Likuiditas meningkat karena aset lancar bertambah
B. Likuiditas menurun karena kenaikan kewajiban lancar lebih besar daripada kenaikan aset lancar
C. Kondisi tidak berubah
D. Perusahaan otomatis rugi
E. Ekuitas pasti negatif
Jawaban: B
Pembahasan:
Current ratio awal adalah 2,0, sedangkan tahun berikutnya sekitar 1,22. Walaupun aset lancar meningkat, kemampuan relatif perusahaan memenuhi kewajiban jangka pendek justru menurun.
Soal 33
Perusahaan memiliki penjualan Rp500.000.000 dan laba bersih Rp50.000.000. Tahun berikutnya penjualan meningkat menjadi Rp600.000.000 tetapi laba bersih tetap Rp50.000.000. Kesimpulan yang paling tepat adalah ….
A. Profitabilitas terhadap penjualan meningkat
B. Margin laba bersih menurun
C. Perusahaan pasti mengalami kerugian
D. Penjualan tidak memengaruhi kinerja
E. Beban pasti menurun
Jawaban: B
Pembahasan:
Margin laba bersih tahun pertama adalah 10 persen, sedangkan tahun berikutnya sekitar 8,33 persen. Artinya, kemampuan menghasilkan laba dari setiap rupiah penjualan menurun.
Soal 34
Guru menggunakan software akuntansi yang secara otomatis menghasilkan jurnal dan laporan keuangan. Agar siswa tidak hanya menjadi operator aplikasi, strategi yang paling tepat adalah ….
A. Membiarkan aplikasi melakukan seluruh proses tanpa penjelasan
B. Meminta siswa menghafal tombol pada software
C. Meminta siswa membandingkan output aplikasi dengan analisis transaksi, jurnal, dan laporan yang dibuat secara konseptual
D. Menghilangkan pembelajaran manual seluruhnya
E. Menilai hanya kecepatan input data
Jawaban: C
Pembahasan:
Teknologi seharusnya memperkuat kompetensi, bukan menggantikan pemahaman. Siswa tetap harus memahami logika transaksi dan mampu mengevaluasi output aplikasi.
Soal 35
Guru Akuntansi ingin mengetahui apakah pembelajaran satu semester sudah menyiapkan siswa menghadapi kebutuhan dunia kerja modern. Metode evaluasi yang paling komprehensif adalah ….
A. Menggunakan nilai ujian pilihan ganda saja
B. Menggunakan nilai absensi sebagai indikator utama
C. Menggabungkan tes konsep, praktik siklus akuntansi, penggunaan spreadsheet, studi kasus etika, K3, proyek, dan refleksi kinerja
D. Menilai berdasarkan tugas terbanyak
E. Menggunakan nilai akhir semester tanpa analisis
Jawaban: C
Pembahasan:
Kompetensi AKL modern mencakup pengetahuan, keterampilan teknis, kemampuan digital, etika profesi, budaya kerja, dan kemampuan bernalar. Karena itu, evaluasi harus menggunakan beberapa bentuk asesmen agar gambaran kompetensi siswa lebih utuh.
Tingkatkan Persiapan Uji Kompetensi Guru Akuntansi
Perkuat pemahaman Anda melalui latihan soal siklus akuntansi, laporan keuangan, rekonsiliasi bank, persediaan, aset tetap, spreadsheet, etika profesi, dan pembelajaran akuntansi. Latihan Soal Uji Kompetensi Guru Akuntansi di fungsional.id dilengkapi kunci jawaban dan pembahasan untuk membantu Anda belajar lebih terarah.